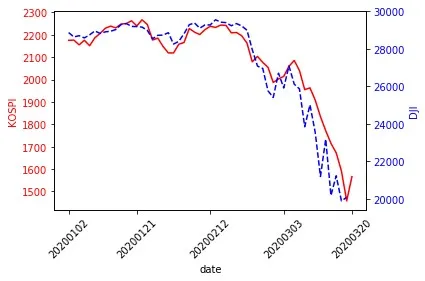
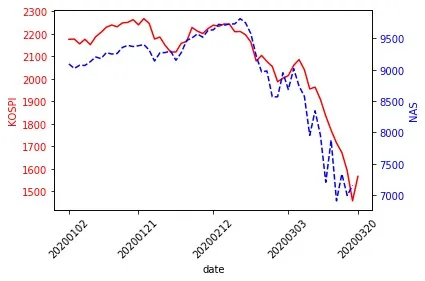
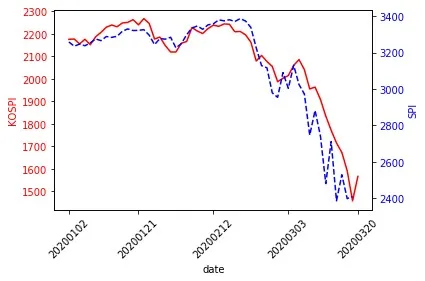
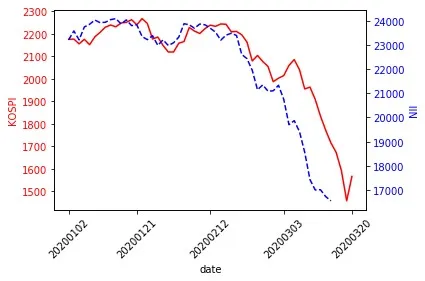
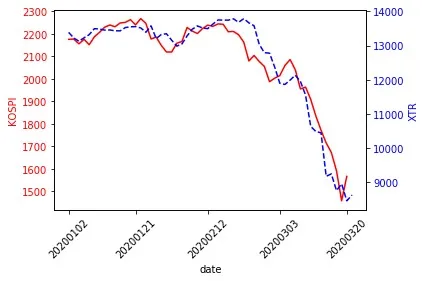
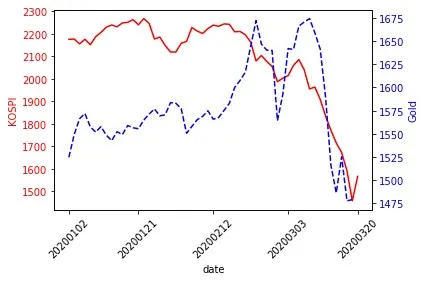
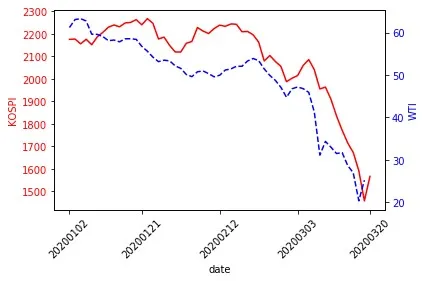
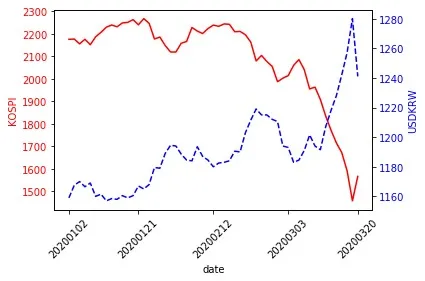
코로나19 사태에서 코스피 지수와 주요 해외 주식 시장 및 금, 원유, 원달러 환율의 상관관계를 살펴보겠습니다. 코로나19 사태로 주요국 증시가 엄청난 하락폭을 보이고 있습니다.
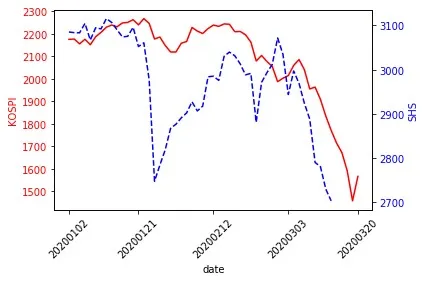
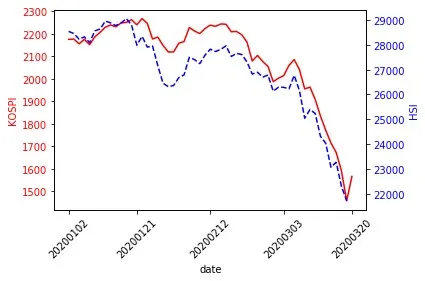
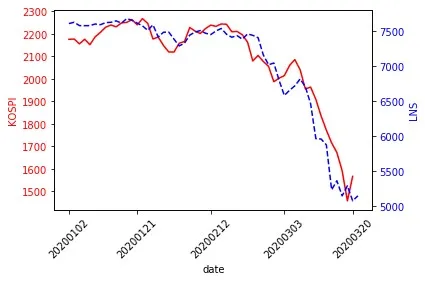
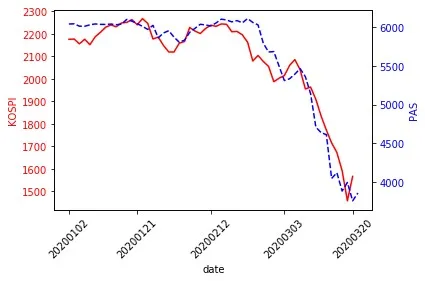
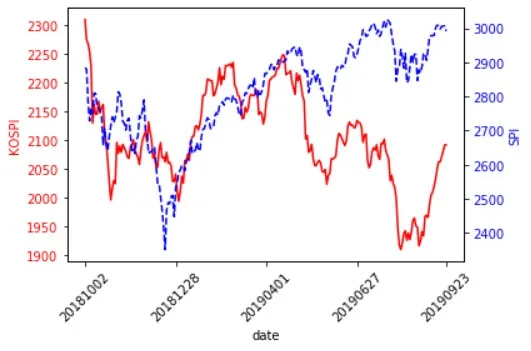
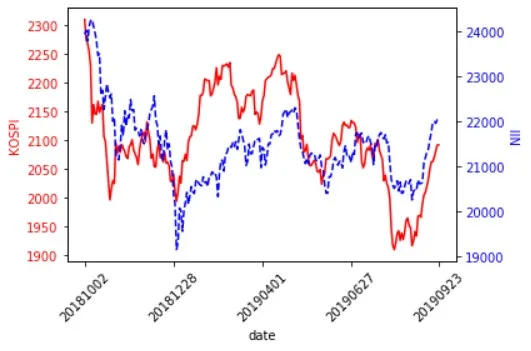
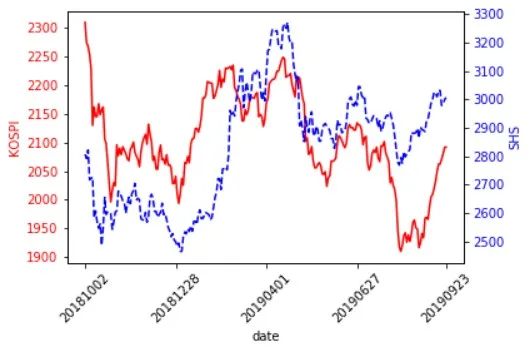
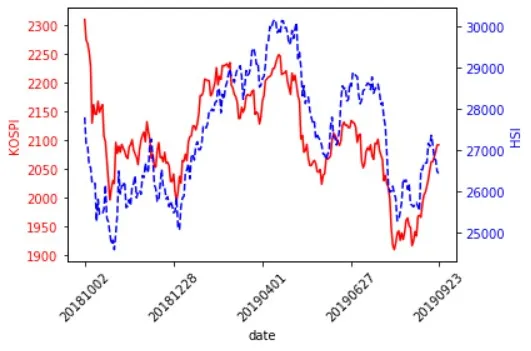
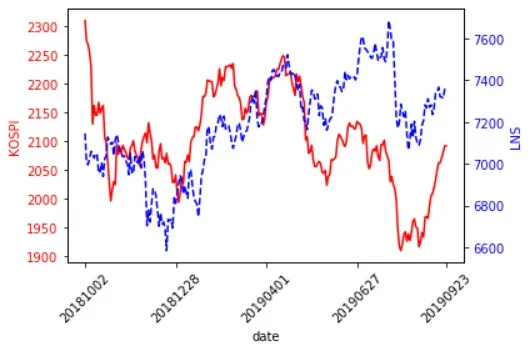
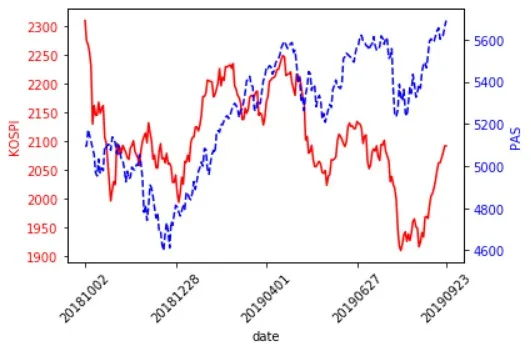
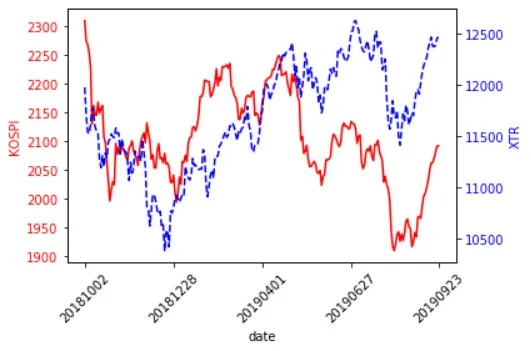
다음은 코스피와 주요 해외 주식 시장의 종가를 같이 그린 모습입니다.
가장 먼저 상황이 심각했던 중국의 상해종합 지수는 1월말에 급락하는 모습을 보입니다. 항셍 지수도 다른 해외 지수들보다도 더 많이 하락하는 모습입니다.
그 외의 대부분의 지수들은 코스피와 그 모습이 크게 다르지 않습니다. 미국의 경우 3월 중반에 급등과 급락을 반복하지만 결국 추세는 하락하는 모양세입니다.
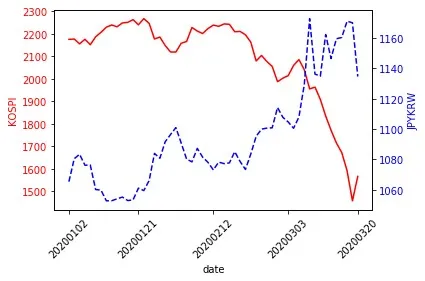
다음은 코스피와 금, 원유, 달러, 일본 엔 환율을 같이 그린 모습입니다.
안전자산이라 여겨지는 금이 크게 빠졌습니다. 위기일 때 보통 금 지수는 올라가기 마련인데 이번 코로나19 사태에서는 통하지 않았습니다. 금보다는 달러를 더 선호하여 달러가 급등하는 모습입니다.
상관관계 순으로 보면 다음과 같습니다.
Target
Correlation
NII@NI225
0.9709107854451309
DJI@DJI
0.9698340438431805
XTR@DAX30
0.969026490653162
PAS@CAC40
0.9688738794309948
LNS@FTSE100
0.9642702121797924
SPI@SPX
0.9605159313835816
HSI@HSI
0.9403151549240741
NAS@IXIC
0.9396642438028351
WTI
0.9072223139452107
SHS@000001
0.5638300683413756
Gold
0.15738037237527366
USDKWR
-0.8553774707185525
JPYKRW
-0.9009982462185702
일본 니케이와 미국 다우 지수와 매우 높은 상관관계를 보입니다. 물론 일본과는 시차가 없어서 특별히 높은 상관관계를 가질 수 있습니다. 그에 비하면 미국 시장과 상관관계가 매우 높다고 볼 수 있습니다. 그리고 전체적으로 주가가 급락하면서 달러와 엔의 가치가 높아진 것을 확인할 수 있습니다.
소르티노 비율은 샤프 비율과 비슷한 척도입니다. 소르티노 비율에서는 포트폴리오 손익률 시계열의 표준편차인 대신에 시계열에서 하락(downside) 부분에서의 표준편차 를 분모로 사용합니다. 이는 변동성 중에서 급등과 같은 상승 변동성은 좋은 것으로 여기고 하락 변동성만을 부정 요소로 반영하는 것입니다. 수식은 다음과 같습니다.
주식시장은 국내 사정 뿐만 아니라 해외 주요 국가들의 상황에 영향을 받습니다. 많은 투자자들이 특히 미국 주식시장 상황을 관심있게 지켜보는 이유가 미국 주식시장 상황에 우리나라 주식시장이 큰 영향을 받는다고 생각해서일 것입니다. 이번 포스트에서는 우리나라 주식시장과 주요국 주식시장들 간의 상관관계를 살펴보겠습니다.
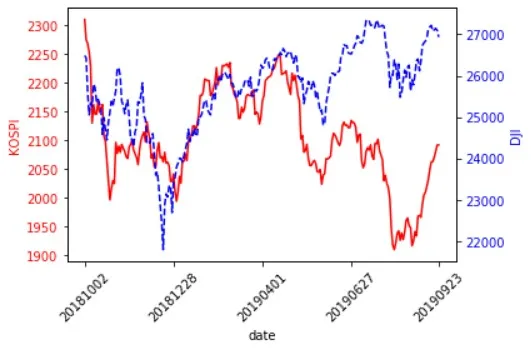
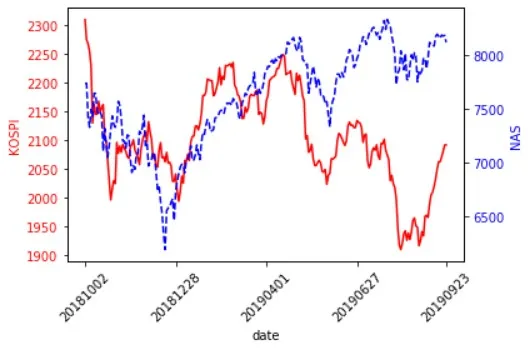
주요 주식시장으로 한국의 KOSPI, 미국의 Dow Jones (DJI), Nasdaq (NAS), S&P 500 (SPI), 일본의 니케이 225 (NII), 중국의 상해종합 (SHS), 홍콩의 항셍 (HSI), 영국의 FTSE 100 (LNS), 프랑스의 CAC 40 (PAS), 독일의 DAX30 (XTR)를 들 수 있습니다. 괄호 안의 코드명은 네이버 금융을 참고했습니다. 각 해외 주식시장 지수들과 한국의 KOSPI 사이의 상관관계는 다음과 같습니다.
상관관계가 높은 순으로 정렬해 보면 다음과 같습니다.
Index
Correlation
HSI@HSI
0.6646677893714394
NII@NI225
0.39574631268446814
SHS@000001
0.26712766899597473
LNS@FTSE100
0.12171746103767508
DJI@DJI
0.09225215796116076
PAS@CAC40
0.047920317117435045
XTR@DAX30
0.03127491770767439
NAS@IXIC
0.019002467506360643
SPI@SPX
-0.011244728898221503
이렇게 일일이 상관관계를 살펴보기 전에는 코스피가 미국 증시와 가장 비슷한 흐름을 보일 것으로 생각했으나, 실제로는 홍콩 증시와 더 비슷한 것을 알 수 있습니다. 그리고 확실히 코스피는 홍콩, 일본, 중국 등의 증시와 관계가 깊다고 볼 수 있습니다.
IMF에서 세계 지표들을 확인할 수 있습니다. 이번 포스트에서는 파이썬으로 IMF 사이트에서 GDP 관련 지표들을 파이썬으로 얻어오는 방법을 다루겠습니다.
국제통화기금(IMF, International Monetary Fund)는 선진국들이 출자하는 펀드이며 세계 경제 지표를 조사하여 공개하고 있습니다. IMF에 대한 자세한 사항은 나무위키 - IMF를 참고하세요.
국내총생산(GDP, Gross Domestic Product)에는 명목 GDP(Nominal GDP)와 실질 GDP(Real GDP)가 있습니다. 명목 GDP는 당해의 시장가격으로 가치를 계산하고 실질 GDP는 물가를 고려한 가격으로 가치를 계산합니다. 따라서 경제성장률은 실질 GDP의 성장률을 의미합니다. 한국의 GDP는 나라지표 사이트에서 확인할 수 있습니다.
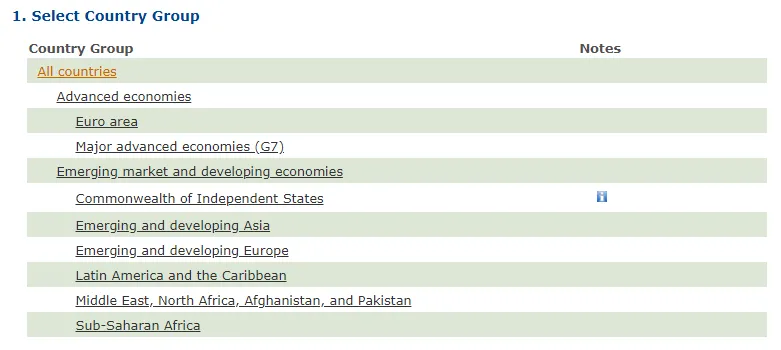
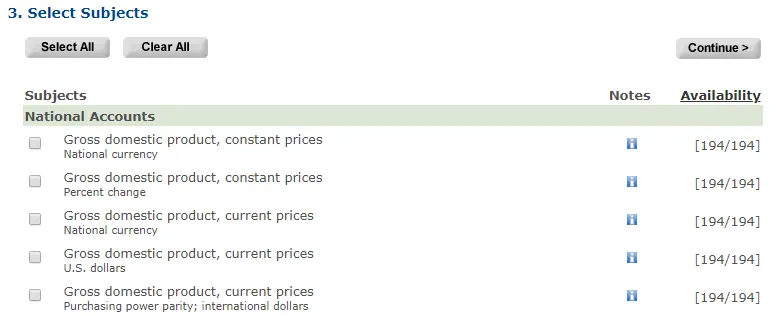
다음으로 얻고자 하는 데이터 종류를 선택합니다. 이 포스트에서 확인하고자 하는 데이터는 Gross domestic product, constant prices (Percent change)와 Output gap in percent of potential GDP (Percent of potential GDP)이긴 하지만 전체 다 선택하겠습니다.
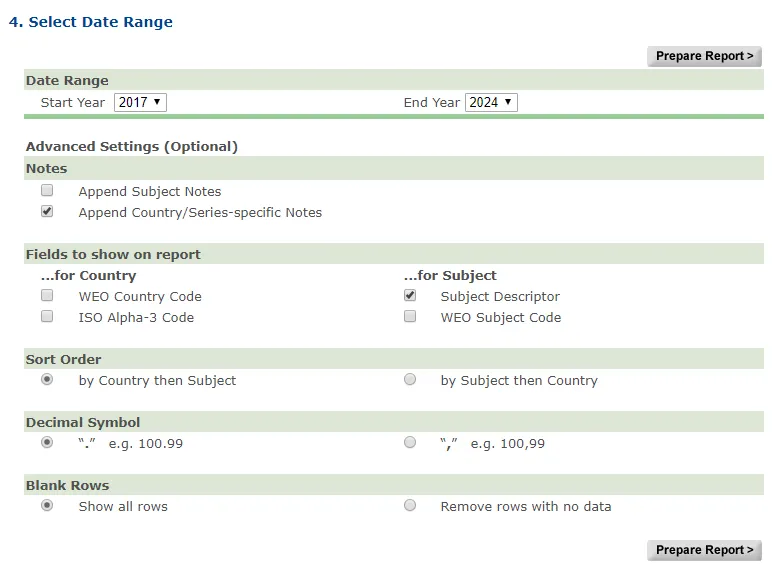
이제 다음 화면에서 Start Year를 1980으로 변경하고 나머지는 기본 설정으로 둔 상태에서 Prepare Report 버튼을 누릅니다.
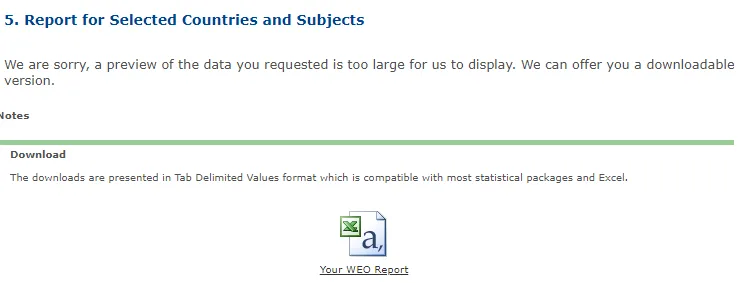
조금 기다리면 다음과 같은 화면이 나옵니다. 화면에 표시하기에 데이터가 너무 크다는 문구가 나오는데, 그 아래에 다운로드 링크가 있습니다. 이 링크를 클릭하면 WEO_Data.xls 파일을 다운받을 수 있습니다. 이 파일은 사실 TSV(Tab-separated Values) 입니다.
이제 파이썬으로 이 파일을 다운받고 읽어 보겠습니다. 먼저 다음처럼 requests 라이브러리를 사용해서 IMF 데이터를 요청하고 파일을 저장합니다.