
기본적 분석 5장: 이익 성장은 매출 성장과 다르다
매출이 늘었다는 소식은 쉽게 눈에 띄지만, 주주에게 남는 것은 매출이 아니라 이익과 현금입니다. 그래서 성장 분석은 “얼마나 많이 팔았는가”에서 멈추지 않고 매출이 영업이익과 현금흐름으로 전환되었는가까지 확인해야 합니다.
성장률의 방향을 먼저 구분하기
섹션 제목: “성장률의 방향을 먼저 구분하기”영업이익 성장률은 다음처럼 계산할 수 있습니다.
비교 기간의 영업이익이 0에 가깝거나 적자라면 성장률은 폭발적으로 보이거나 계산 불능이 됩니다. 이런 관측치는 숫자 크기만으로 분위수를 만들기 전에 별도 처리해야 합니다.
이번 표본에서 확인한 결과
섹션 제목: “이번 표본에서 확인한 결과”| 기준 팩터 | 20일 평균 | 60일 평균 |
|---|---|---|
| 매출성장률 Q1 | +4.51% | +6.31% |
| 매출성장률 Q3 | +5.90% | +14.01% |
| 매출성장률 Q4 | +5.93% | +12.32% |
| 영업이익성장률 Q1 | +3.83% | +2.15% |
| 영업이익성장률 Q3 | +6.21% | +8.77% |
| 영업이익성장률 Q4 | +4.97% | +3.52% |
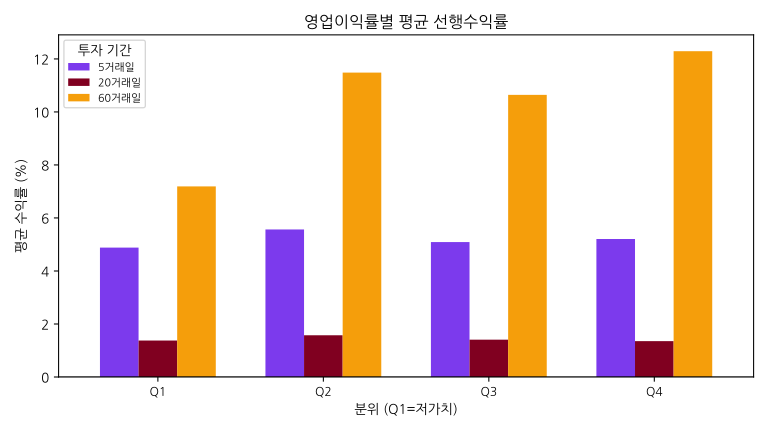
매출과 영업이익 모두 극단적으로 높은 Q4보다 Q3가 더 좋았습니다. 고성장 자체보다 지속 가능하고 기대치와의 차이가 남아 있는 성장이 중요할 수 있다는 신호입니다. 다만 이 표는 발표일·기대이익·업종 효과를 완전히 통제한 결과가 아니므로 인과관계로 읽을 수 없습니다.
성장의 질을 확인하는 네 가지 숫자
섹션 제목: “성장의 질을 확인하는 네 가지 숫자”- 매출총이익률 또는 영업이익률이 함께 개선되는가?
- 영업현금흐름이 이익과 같은 방향인가?
- 매출채권이 매출보다 빠르게 늘지 않는가?
- 성장이 신규 차입이나 일회성 비용 절감에 의존하지 않는가?
성장률이 높지만 마진이 하락하면 “성장”이 아니라 가격 경쟁일 수 있습니다. 반대로 매출은 정체되어도 마진과 현금흐름이 개선되면 기업가치가 좋아질 수 있습니다.
다음 장에서는 이익 성장과 다른 성격을 가진 배당을 보면서, 배당수익률을 현금흐름·배당성향과 함께 읽는 방법을 정리합니다.
이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다.