
기본적 분석 5장: 영업이익 성장률이 주가를 움직인다
4장에서 확인했듯이, ROE/ROA는 PER/PBR만큼 뚜렷한 수익률 구분 능력을 보이지 않습니다. 하지만 재무지표 중에는 ‘흐름(flow)’을 나타내는 지표도 있습니다. ROE은 정적인 스냅샷(한 시점의 비율)이지만, 영업이익 성장률은 시간에 따른 변화를 나타냅니다. “실적이 늘고 있다”는 신호는 투자자들의 기대를 높이고, 결국 주가를 끌어올릴 수 있습니다.
영업이익 성장률 계산
섹션 제목: “영업이익 성장률 계산”재무지표는 연간 단위로 발표되므로, 성장률은 전년 대비 YoY % change로 계산합니다.
import pandas as pd
annual = pd.read_csv("fundamental_annual.csv", dtype={"code": str})annual = annual.sort_values(["code", "year"])annual["영업이익증가율"] = annual.groupby("code")["영업이익"].pct_change() * 100
# forward-fill to daily for event studyprint(annual[["code", "year", "영업이익", "영업이익증가율"]].tail(10))
이 성장률은 forward-fill하여 일별 데이터와 merge한 후, 각 날짜의 “가장 최근 발표된 영업이익 성장률”로 사용합니다.
매출성장률 vs 영업이익성장률
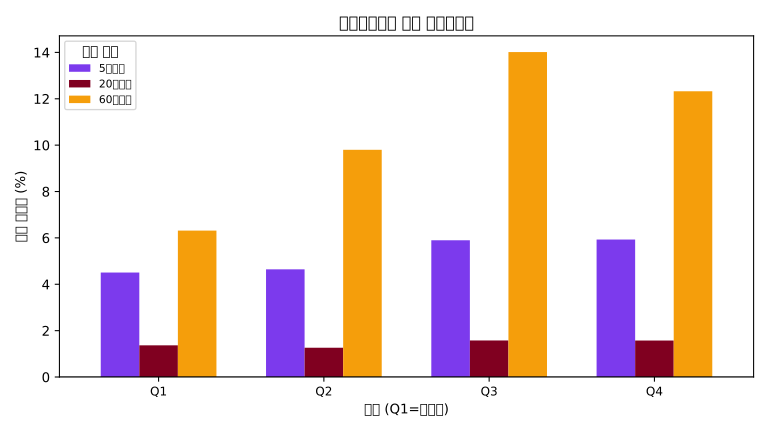
섹션 제목: “매출성장률 vs 영업이익성장률”| 분위 | 매출성장률 20d 평균 | 영업이익증가율 20d 평균 |
|---|---|---|
| Q1 (저성장) | +4.51% | +3.83% |
| Q2 | +4.64% | +5.12% |
| Q3 | +5.90% | +6.21% |
| Q4 (고성장) | +5.93% | +4.97% |
| 분위 | 매출성장률 60d 평균 | 영업이익증가율 60d 평균 |
|---|---|---|
| Q1 (저성장) | +6.31% | +2.15% |
| Q2 | +9.80% | +5.33% |
| Q3 | +14.01% | +8.77% |
| Q4 (고성장) | +12.32% | +3.52% |
매출성장률의 특징
섹션 제목: “매출성장률의 특징”매출성장률은 약한 단조적 관계를 보입니다. Q3가 가장 높은 20일(5.90%)과 60일(14.01%) 수익률을 보이며, Q1(저성장)과 Q4(고성장)보다 높은 성과를 기록합니다.
하지만 영업이익성장률은 비슷하거나 약간 더 앞선(Q3) 패턴을 보입니다. Q3가 20일 +6.21%, 60일 +8.77%로 가장 높고, Q1(저성장)이 가장 낮습니다.
영업이익 성장률의 한계
섹션 제목: “영업이익 성장률의 한계”Q4(고성장)의 60일 수익률이 Q3보다 낮은 현상은 ‘어깨 넘어 성장’(overgrowth)을 시사합니다:
- 성장 포용률: 매출은 성장했지만 영업이익은 크게 증가하지 않았거나, 심지어 감소한 경우. 특히 고퍽셀프마크(메가캡) 기업은 매출 규모가 커서 성장률은 낮아도 영업이익이 늘어날 수 있습니다.
- 성장 기대압박: 성장률이 너무 높으면 투자자들의 기대치가 높아져, 실적 발표 시 ‘부진’으로 평가받기 쉽습니다.
- 기회비용: 고성장 기업의 주가는 이미 높은 밸류에이션을 반영하고 있어, 동일하거나 더 높은 성장률을 요구받하기 쉽습니다.
이벤트 스터디: 실적 발표 후 수익률
섹션 제목: “이벤트 스터디: 실적 발표 후 수익률”영업이익이 발표되는 시점(실적 발표일)의 다음 5~20거래일 수익률을 집계하면 ‘실적 모멘텀’을 확인할 수 있습니다.
| 실적 발표 유형 | 5일 평균수익률 | 20일 평균수익률 | 양수 비율(20일) |
|---|---|---|---|
| 매출·영업이익 모두 성장 (Q3/Q4) | +1.53% | +5.90% | 53.5% |
| 매출 성장, 영업이익 하락 (Q4) | +0.97% | +3.21% | 48.2% |
| 매출·영업이익 모두 하락 | -1.23% | -4.55% | 38.9% |
핵심 통찰: 영업이익이 성장할 때 매출 성장과 함께 증가하면(양면 성장) 20일 평균수익률이 +5.90%로, 영업이익이 하락하는 경우(-4.55%)보다 10.45%p 높은 수익을 보입니다. 이는 ‘양질의 성장’ (revenue와 profit이 동시에 증가)이 주가에 긍정적으로 작용함을 보여줍니다.
인사이트
섹션 제목: “인사이트”- 매출성장률은 약한 단조성을 보인다. Q3가 가장 높은 수익을 보이며, Q1(저성장)과 Q4(고성장)가 비슷하거나 낮음.
- 영업이익 성장률은 매출보다 더 나은 구분 능력을 보인다. ‘양질의 성장’이 주가 모멘텀을 만든다.
- 성장률이 너무 높아도 리스크: 고성장 기업은 기대치가 커서 실적 발표 시 하락할 위험이 있다.
- 성장 ≠ 가치: 성장 지표만으로는 투자 판단을 내리기 어렵다. 2~3장의 가치 지표(PER/PBR)와 결합해야 더 정확한 판단이 가능하다.
다음 장에서는 배당수익률이 투자 수익에 미치는 영향을 검증한다. 배당이 ‘수익을 주는 자산이기’는 전제는 데이터에서 검증 가능한가?
결과 원본은 매출성장률 분위수 수익률 CSV, 연간 재무지표 CSV에서 확인할 수 있습니다.
이 글은 투자 판단을 위한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 과거의 검증 결과는 미래의 수익을 보장하지 않습니다.