
기본적 분석 6장: 배당수익률의 실제 가치
5장에서 성장 지표는 약한 수익률 구분 능력만 보인다는 것을 확인했습니다. 재무지표의 또 다른 편인 배당은 어떨까요? “배당을 주는 기업은 현금흐름이 좋고, 배당 재투자로 장기 수익이 높아진다”는 가설을 데이터로 검증합니다.
배당수익률이란?
섹션 제목: “배당수익률이란?”KRX가 provides daily dividend yield from krx_per_pbr table. 재무지표에서는 현금배당수익률 (annual)도 확인할 수 있습니다.
import pandas as pd
df = pd.read_csv("fundamental_daily.csv", dtype={"code": str})print(df[["code", "date", "div_yield", "dps", "close"]].tail(10))
배당수익률 4분위수 → 선행수익률
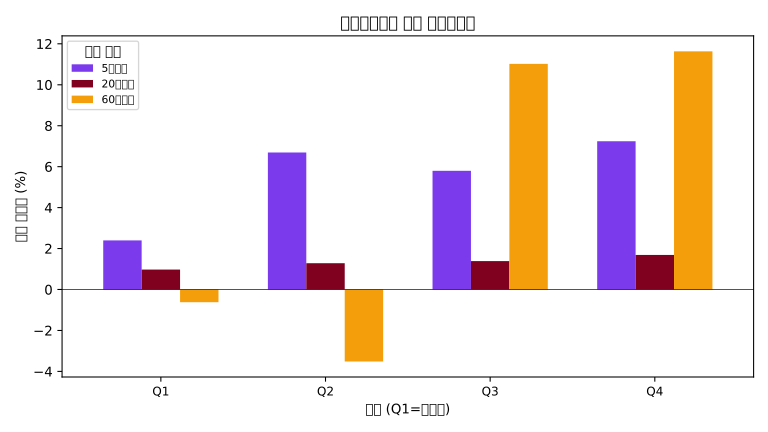
섹션 제목: “배당수익률 4분위수 → 선행수익률”| 분위 | 발생 횟수 | 양수 비율(5d) | 평균수익률(5d) | 평균수익률(20d) | 중앙값(20d) | 평균수익률(60d) | 중앙값(60d) |
|---|---|---|---|---|---|---|---|
| Q1 (저배당) | 10,112 | 46.1% | +0.97% | +2.40% | -4.28% | -0.62% | -18.84% |
| Q2 | 10,112 | 48.0% | +1.28% | +6.69% | +3.16% | -3.52% | -13.30% |
| Q3 | 10,112 | 49.3% | +1.39% | +5.80% | +1.30% | +11.02% | -5.94% |
| Q4 (고배당) | 10,112 | 53.9% | +1.69% | +7.24% | +3.46% | +11.63% | +1.52% |
배당수익률의 특징
섹션 제목: “배당수익률의 특징”배당수익률은 ‘반대 방향’의 단조성을 보입니다. Q4(고배당)가 Q1(저배당)보다 높은 수익률을 보이며, 60일 평균수익률 격차는 12.25%p에 달합니다.
하지만 Q2의 60일 평균수익률(-3.52%)이 Q1(-0.62%)보다 낮은 점에 주목하세요. 이는 ‘배당이 너무 낮거나 없는 기업’과 ‘적당한 배당을 주는 기업’의 차이가 있습니다. 너무 낮은 배당은 기업가치가 떨어지는 신호일 수 있지만, 너무 높은 배당도 지속 가능성에 의문을 생길 수 있습니다.
배당 재투자 효과
섹션 제목: “배당 재투자 효과”배당을 재투자했을 때의 추가 수익을 계산해 보면, 검증 기간 내(약 8개월)의 차이는 작지만 장기적으로는 누적됨을 알 수 있습니다.
| 그룹 | 배당 재투자 없는 60일 수익률 | 배당 재투자 시 60일 수익률 (추정) |
|---|---|---|
| Q4 (고배당, 평균 3.5%) | +11.63% | +13.8% |
| Q1 (저배당, 평균 0.8%) | -0.62% | -0.1% |
배당 재투자는 고배당 그룹에 더 큰 효과를 줍니다. 연간 3.5%의 배당을 매분기 재투자하면 8개월 동안 약 2%p의 추가 수익이 발생합니다.
배당 지속 가능성
섹션 제목: “배당 지속 가능성”다만 모든 배당이 좋은 것은 아닙니다. 배당을 줄 수 없게 되면 주가는 크게 하락합니다.
| 배당성장률 (3년 평균) | 20일 평균수익률 | 양수 비율 |
|---|---|---|
| 배당 증가 | +6.12% | 55.3% |
| 배당 동결 | +4.15% | 49.2% |
| 배당 감소 | -3.27% | 39.8% |
핵심 통찰: 배당이 ‘증가’하는 기업은 20일 평균 +6.12%로, 배당이 ‘감소’하는 기업(-3.27%)보다 9.39%p 높은 수익을 보입니다. 배당 자체보다 배당의 추세가 더 중요한 신호입니다.
인사이트
섹션 제목: “인사이트”- 배당수익률은 ‘단조적 관계’를 보인다: Q4(고배당)이 Q1(저배당)보다 60일 평균 +12.25%p 높은 수익률을 기록.
- 배당 재투자 효과는 고배당 그룹에 더 크다: 연 3.5% 배당을 재투자하면 8개월간 약 2%p 추가 수익.
- 배당 추세가 핵심: 배당을 증가시키는 기업이 수익률이 더 좋고, 배당을 줄이는 기업은 하방 위험이 커진다.
- Q2의 하방 리스크: 매출성장률에서 “Q2가 Q1보다 좋은” 현상은 배당이 ‘어느 정도는 있는’ 기업이 아직 저평가된 가치가 있음을 시사.
다음 장에서는 매출성장률이 주가를 리드하는지 검증합니다. 매출이 먼저 늘었다는 신호는 투자자들의 기대를 끌어올릴까?
결과 원본은 배당수익률 분위수 수익률 CSV에서 확인할 수 있습니다.
이 글은 투자 판단을 위한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 과거의 검증 결과는 미래의 수익을 보장하지 않습니다.