
수정주가와 원주가의 차이: 금융 데이터 분석과 백테스트의 필수 기초
과거 주가 차트를 열어보았을 때, 2018년 이전 삼성전자의 주가가 5만 원대로 표시되어 의아했던 적이 있으신가요? 당시 신문 기사에서는 1주에 250만 원이 훌쩍 넘는 대표적인 ‘황제주’로 불렸는데 말입니다.
금융 데이터 분석이나 퀀트 백테스트를 처음 시작할 때 가장 흔하게 마주치는 혼란 중 하나가 바로 원주가(수정 전 주가, Unadjusted / Raw Price)와 수정주가(Adjusted Stock Price)의 구분입니다. 겉보기에는 단순한 가격 표기 방식의 차이처럼 보이지만, 이를 제대로 이해하지 못하고 백테스트나 분석 모델에 원주가를 그대로 넣으면 하루아침에 -80% 폭락이 발생한 것으로 인식되거나 모델의 가중치가 통째로 왜곡되는 치명적인 오류가 발생합니다.
이번 글에서는 원주가와 수정주가의 개념, 자본 변동 이벤트별 보정 메커니즘, 그리고 데이터 분석 및 백테스트 실무에서 반드시 확인해야 할 주의점을 정리합니다.
1. 원주가(Unadjusted Price)란 무엇인가?
섹션 제목: “1. 원주가(Unadjusted Price)란 무엇인가?”원주가(수정 전 주가)는 해당 거래일 당시 한국거래소(KRX) 등 시장에서 실제로 체결되고 거래장에 공식 기록되었던 액면 그대로의 가격(Nominal / Raw Price)을 뜻합니다.
원주가의 역할과 활용처
섹션 제목: “원주가의 역할과 활용처”- 실제 거래 체결 증명: 매매 당일 투자자가 지불한 실제 금액과 계좌 잔고 증명의 기준입니다.
- 역사적 시가총액 계산: 과거 특정 시점의 기업 규모를 측정할 때 당시의 실제 상장주식수와 원주가를 곱해 계산합니다.
- 호가 단위(Tick Size) 및 최소 주문 금액 파악: 당시 시장 참여자가 직면했던 실제 호가 단위와 진입 장벽을 복원할 때 필요합니다.
원주가의 한계: 시계열의 인위적 단절
섹션 제목: “원주가의 한계: 시계열의 인위적 단절”원주가만으로 장기 시계열을 분석하면 심각한 문제가 발생합니다. 기업이 액면분할, 액면병합, 무상증자, 유상증자, 감자 등 자본 변동을 단행할 때마다 주가 시계열에 급격한 갭(Gap)과 단절이 발생하기 때문입니다.
예를 들어 주가가 250만 원이던 주식이 50:1 액면분할을 하면 다음 날 아침 주가는 5만 원으로 시작합니다. 회사의 본질 가치나 주주의 자산 총액은 변함이 없는데, 원주가 시계열만 보면 하루 만에 주가가 98% 폭락한 것처럼 보이게 됩니다.
2. 수정주가(Adjusted Stock Price)란 무엇인가?
섹션 제목: “2. 수정주가(Adjusted Stock Price)란 무엇인가?”수정주가는 액면분할, 증자, 배당 등 주주 가치의 실질적 변화가 없는 자본 변동 이벤트로 인해 발생하는 주가의 불연속성을 제거하기 위해, 과거 주가를 현재 가치 기준에 맞춰 소급 조정한 가격입니다.
수정주가가 반드시 필요한 이유
섹션 제목: “수정주가가 반드시 필요한 이유”- 연속적인 수익률 계산:
주가 수익률은 연속된 두 거래일의 가격 비율로 정의됩니다.
수정주가를 사용해야 자본 변동 이벤트 발생일에도 왜곡 없는 정상적인 일일 수익률( )을 얻을 수 있습니다. - 기술적 지표의 유효성 유지: 20일 이동평균선, 볼린저 밴드, RSI, MACD 등 대부분의 기술적 분석 지표는 과거 가격 데이터의 연속성을 전제로 합니다. 원주가를 사용하면 50:1 액면분할이 발생한 날 이후 한 달 동안 이동평균선이 완전히 무너집니다.
- 머신러닝·통계 모델의 정상성(Stationarity): 시계열 예측 모델에 가격 데이터를 입력할 때 불필요한 충격(Outlier)을 배제하고 연속적인 패턴을 학습시킬 수 있습니다.
수정 방식의 표준: 후방 수정(Backward Adjustment)
섹션 제목: “수정 방식의 표준: 후방 수정(Backward Adjustment)”금융 데이터 플랫폼(네이버 증권, Yahoo Finance, 인베스팅닷컴 등)과 증권사 HTS는 대부분 후방 수정(Backward Adjustment)을 표준으로 사용합니다. 즉, 현재 시점의 주가를 그대로 두고, 과거의 주가들을 분할·증자 비율에 맞춰 하향 조정(할인)하는 방식입니다.
과거 250만 원이던 삼성전자 주가가 오늘날 5만 원대로 표시되는 이유가 바로 현재 유통되는 1주 가치에 맞춰 과거 주가를 50분의 1로 환산했기 때문입니다.
3. 시각 자료로 보는 원주가와 수정주가의 차이
섹션 제목: “3. 시각 자료로 보는 원주가와 수정주가의 차이”실제 주식 시장에서 액면분할이 발생했을 때 원주가와 수정주가가 어떻게 다르게 나타나는지 아래 차트를 통해 한눈에 비교할 수 있습니다.
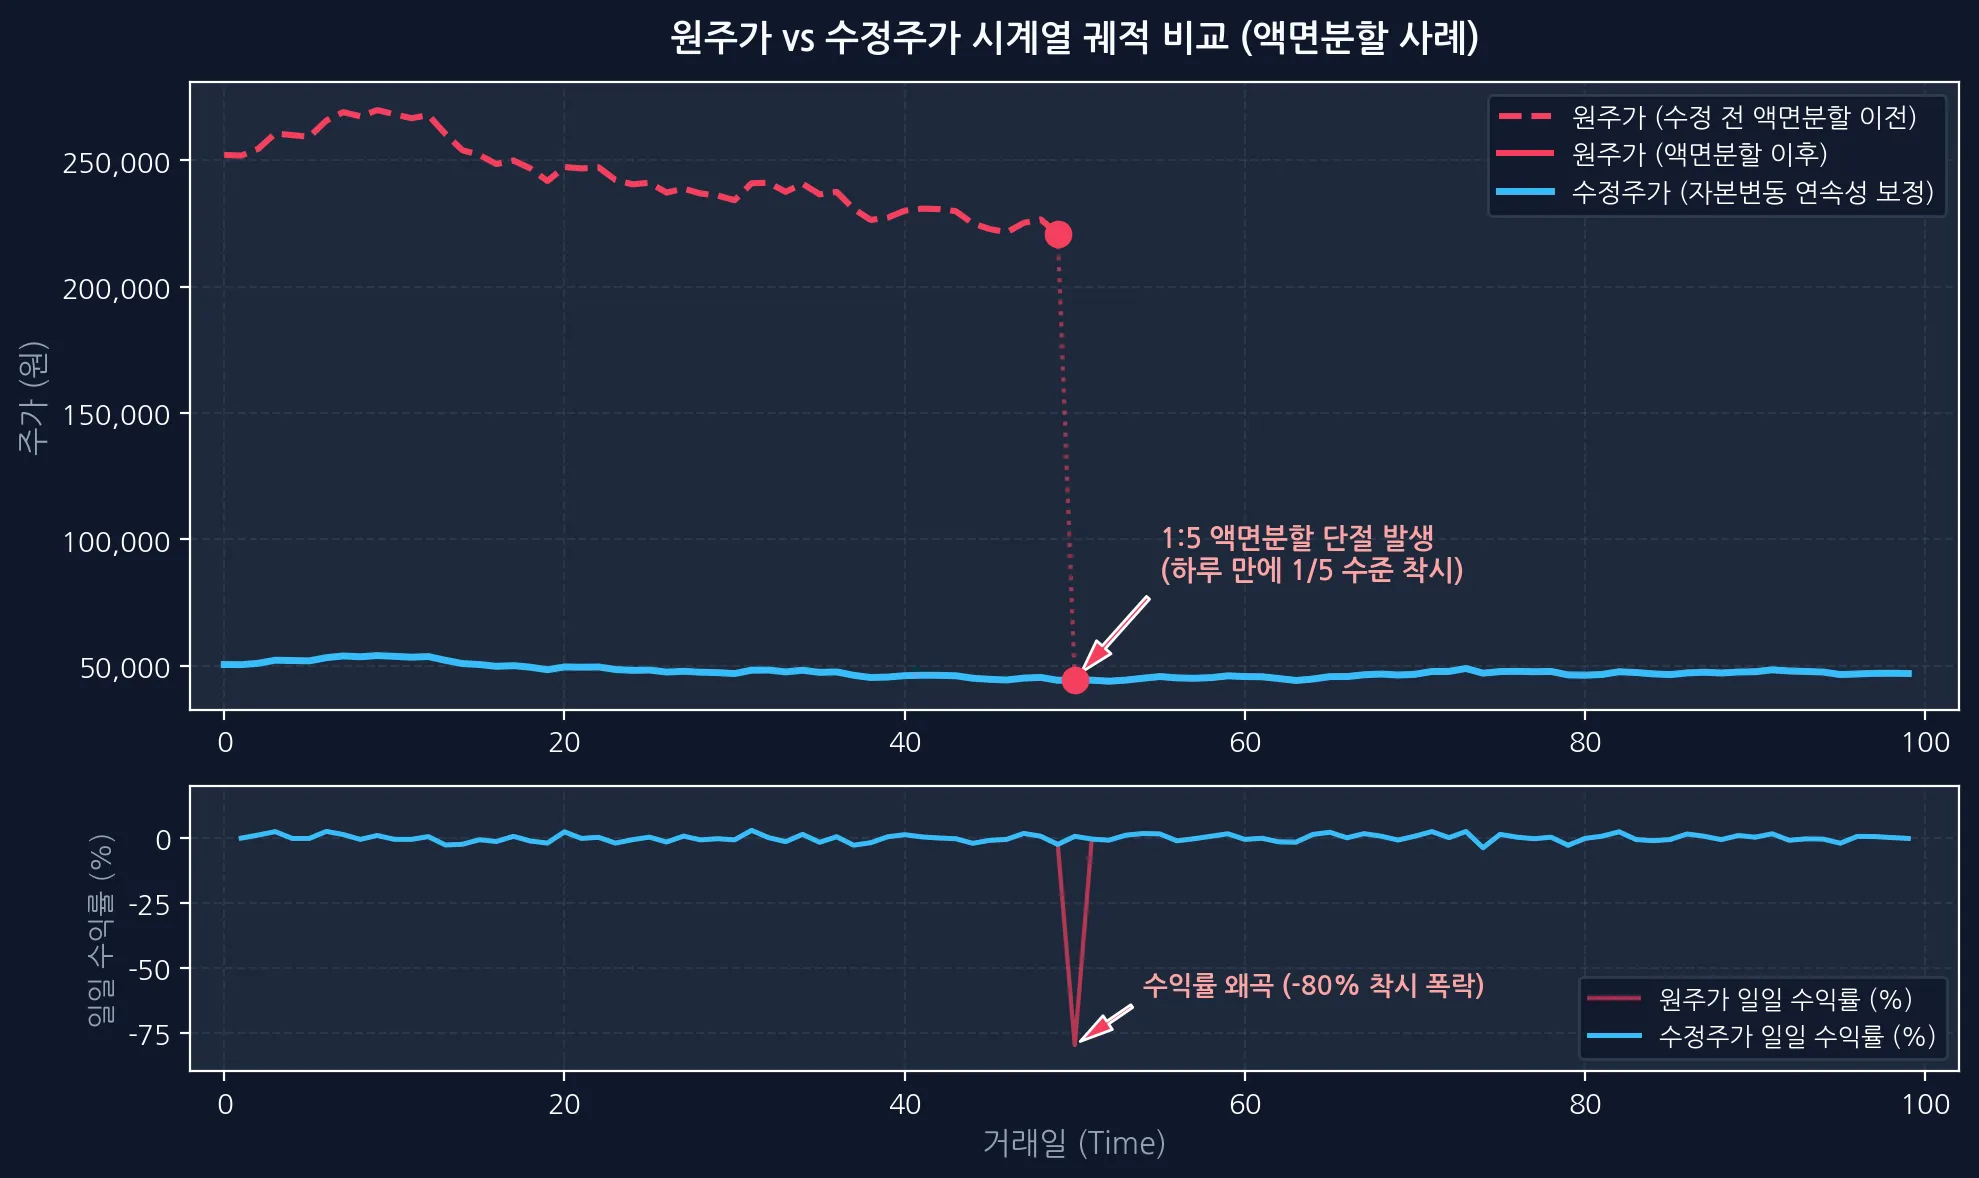
상단 그래프를 보면, 거래일 50일 차에 1:5 액면분할이 발생했을 때 원주가(붉은 점선)는 하루 만에 25만 원 수준에서 5만 원 수준으로 수직 낙하합니다. 반면 수정주가(하늘색 실선)는 분할 이전의 가격을 모두 1/5로 소급 적용하여 매끄럽고 연속적인 상승 흐름을 온전히 보존합니다.
하단 일일 수익률 그래프를 보면 차이는 더 극명합니다. 원주가로 계산한 일일 수익률은 분할 당일 -80% 폭락이라는 치명적인 아티팩트(Artifact)를 만들어내며, 이는 백테스트 알고리즘을 즉시 망가뜨리는 원인이 됩니다.
4. 자본 변동 이벤트별 수정 메커니즘
섹션 제목: “4. 자본 변동 이벤트별 수정 메커니즘”수정주가가 계산되는 대표적인 이벤트와 보정 원리는 다음과 같습니다.
① 액면분할 및 액면병합
섹션 제목: “① 액면분할 및 액면병합”- 액면분할 (1:N): 주식 액면가를 쪼개 유통 주식 수를 늘립니다. 분할 비율
만큼 과거 주가를 모두 로 나눕니다. - 액면병합 (N:1): 여러 주식을 하나로 합쳐 주가를 높입니다. 과거 주가를 모두
배로 곱합니다.
② 무상증자 (Bonus Issue)
섹션 제목: “② 무상증자 (Bonus Issue)”회사의 잉여금을 자본금으로 전입하여 주주들에게 대가 없이 신주를 발행합니다. 예를 들어 1주당 1주의 신주를 배정(100% 무상증자)하면 권리락일 주가는 50% 수준으로 조정되므로, 권리락 이전의 과거 주가를 0.5배로 보정합니다.
③ 유상증자 (Rights Offering)
섹션 제목: “③ 유상증자 (Rights Offering)”신주를 발행해 자금을 조달할 때 통상 기존 주가보다 할인된 가격(할인율 10~30%)으로 발행합니다. 이때 발생하는 권리락 기준가와 직전 종가의 비율을 바탕으로 수정계수(Adjustment Factor)를 산출하여 과거 주가에 곱해줍니다.
④ 배당락 (Ex-Dividend)
섹션 제목: “④ 배당락 (Ex-Dividend)”배당락일에는 배당금 지급 가치만큼 주가가 이론적으로 하락합니다.
- 가격 수정주가 (Price Return Adjusted): 배당락은 보정하지 않고 분할/증자만 보정합니다. 일반적인 주가 차트에서 흔히 보는 형태입니다.
- 총수익 수정주가 (Total Return Adjusted): 배당금을 당일 종가로 전액 재투자했다고 가정한 수정주가입니다. ETF의 분배금 재투자 성과나 장기 복리 백테스트에서 사용됩니다.
5. 원주가 vs 수정주가 핵심 비교
섹션 제목: “5. 원주가 vs 수정주가 핵심 비교”| 비교 항목 | 원주가 (Unadjusted Price) | 수정주가 (Adjusted Price) |
|---|---|---|
| 정의 | 거래 당일 시장에서 실제 체결된 명목 가격 | 자본 변동 이벤트를 소급 보정한 연속 가격 |
| 시계열 연속성 | 단절 발생 (분할·증자 시 급격한 갭) | 완벽한 연속성 유지 |
| 수익률 계산 | 자본 변동일 왜곡 발생 (사용 부적합) | 장기 시계열 및 연속 수익률 계산에 필수 |
| 기술적 지표 산출 | 이동평균선, RSI 등 지표 왜곡 | 정상적인 지표 계산 가능 |
| 실제 체결가 일치 여부 | 일치 (당시 거래 영수증과 동일) | 불일치 (소급 할인된 가상 가격) |
| 주요 활용처 | 체결 확인, 잔고 평가, 역사적 시가총액 산출 | 백테스트, 퀀트 모델링, 차트 분석, 머신러닝 |
6. 실무 데이터 분석에서 흔히 저지르는 3대 함정
섹션 제목: “6. 실무 데이터 분석에서 흔히 저지르는 3대 함정”데이터 파이프라인을 구축하거나 퀀트 백테스트 코드를 작성할 때 자주 마주치는 실무 함정들을 짚어보겠습니다.
함정 1: 주가는 수정주가를 쓰면서, 거래량(Volume)은 원데이터를 쓰는 경우
섹션 제목: “함정 1: 주가는 수정주가를 쓰면서, 거래량(Volume)은 원데이터를 쓰는 경우”가장 흔하면서도 알아채기 힘든 실수입니다. 50:1 액면분할이 일어나면 주가는 50분의 1로 내려가지만, 시장에서 거래되는 주식 수(거래량)는 대략 50배로 늘어납니다.
주가만 수정주가로 바꾸고 거래량을 그대로 두면, 분할 이전의 거래량은 극도로 적고 분할 이후의 거래량만 폭증한 것처럼 왜곡됩니다. 이 상태로 거래량 이동평균이나 OBV(On Balance Volume), 유동성 필터를 계산하면 과거 구간의 거래량 신호가 전부 무용지물이 됩니다.
해결책:
- 거래량도 주가와 반대 비율로 보정한 **수정거래량(Adjusted Volume = 원거래량
분할비율)**을 사용합니다. - 또는 주식 수의 영향을 받지 않는 **거래대금(
)**을 유동성 지표의 기준으로 사용합니다.
함정 2: 과거 특정 시점의 주문 수량 계산 오류
섹션 제목: “함정 2: 과거 특정 시점의 주문 수량 계산 오류”백테스트 시뮬레이션에서 2017년 1월에 보유 자산 1,000만 원으로 삼성전자를 매수하는 로직을 짰다고 가정해 보겠습니다. 만약 수정주가(당시 기준 약 36,000원)로 매수 가능 주식 수를 계산하면 약 277주를 매수한 것으로 계산됩니다.
하지만 2017년 당시 실제 삼성전자 원주가는 약 180만 원이었습니다. 실제로는 5주밖에 살 수 없었고 나머지 현금은 잔액으로 남아 있었어야 합니다. 고가 대형주를 다룰 때 수정주가만으로 매수 수량을 계산하면 소수점 단위 매매나 최소 투자 단위 왜곡이 생길 수 있습니다.
함정 3: 미래 자본 변동으로 과거 데이터가 갱신되는 특성 (Data Versioning)
섹션 제목: “함정 3: 미래 자본 변동으로 과거 데이터가 갱신되는 특성 (Data Versioning)”오늘 어떤 종목이 무상증자나 액면분할을 실시하면, 오늘 기준으로 과거 10년 치 수정주가 데이터 전체가 새롭게 다시 계산(Rewrite)됩니다.
데이터베이스에 과거 수정주가를 한 번 적재해 두고 고정해 버리면(Frozen), 새로 들어오는 주가와 과거 주가 사이의 수정 비율이 어긋나게 됩니다. 반대로 데이터베이스를 관리할 때는 원주가 테이블과 자본변동(수정계수) 테이블을 분리하여 관리하는 것이 안전합니다.
7. Python 코드로 확인하는 수정주가 계산 예시
섹션 제목: “7. Python 코드로 확인하는 수정주가 계산 예시”간단한 Pandas 코드로 액면분할 시 원주가와 수정주가의 수익률 차이를 확인할 수 있습니다.
import pandas as pdimport numpy as np
# 가상의 주가 데이터 생성 (5일 차에 1:2 액면분할 발생)df = pd.DataFrame({    "date": pd.date_range("2026-10-01", periods=6),    "raw_close": [100000, 102000, 101000, 104000, 53000, 54000], # 5일차에 1:2 분할    "split_ratio": [1.0, 1.0, 1.0, 1.0, 2.0, 1.0] # 5일차에 2배 분할})
# 1. 후방 수정계수(Cumulative Adjustment Factor) 계산# 미래부터 역순으로 누적 곱을 계산df["adj_factor"] = df["split_ratio"].iloc[::-1].cumprod().iloc[::-1]
# 2. 수정주가 계산: 원주가 / 수정계수 (최신 기준 통일)# (5일차 이전 과거 주가를 2로 나누어 현재 수준으로 맞춤)df["adj_close"] = df["raw_close"] / (df["adj_factor"] / df["adj_factor"].iloc[-1])
# 3. 일일 수익률 계산 비교df["raw_return"] = df["raw_close"].pct_change()df["adj_return"] = df["adj_close"].pct_change()
print(df[["date", "raw_close", "adj_close", "raw_return", "adj_return"]])
실행 결과 비교
섹션 제목: “실행 결과 비교” date raw_close adj_close raw_return adj_return0 2026-10-01 100000 50000.0 NaN NaN1 2026-10-02 102000 51000.0 0.020000 0.0200002 2026-10-03 101000 50500.0 -0.009804 -0.0098043 2026-10-04 104000 52000.0 0.029703 0.0297034 2026-10-05 53000 53000.0 -0.490385 0.019231 <-- 원주가 -49%, 수정주가 +1.92%5 2026-10-06 54000 54000.0 0.018868 0.0188684일 차에서 5일 차로 넘어갈 때, 원주가는 -49% 손실로 기록되지만 수정주가는 정상적인 +1.92% 상승으로 올바르게 반영됩니다.
8. 독자를 위한 실전 체크포인트
섹션 제목: “8. 독자를 위한 실전 체크포인트”금융 데이터 분석이나 백테스트 파이프라인을 운영할 때 아래 항목들을 반드시 체크해 보세요.
- 전략 시뮬레이션 및 백테스트: 가격 지표와 수익률 계산에 수정주가를 사용하고 있는가?
- 거래량 지표 계산: OBV, MFI 등 거래량 기반 지표 계산 시 수정거래량 또는 거래대금을 적용했는가?
- 실제 포트폴리오 회계 및 주문 집행: 과거 체결 금액, 잔고 증명, 세금 계산 시 원주가와 실제 유통 주식수를 기준으로 검증했는가?
- 데이터베이스 보관 구조: 원주가(Raw Price)와 자본변동 수정계수(Adjustment Factor)를 분리 보관하여 과거 데이터의 재계산 유연성을 확보했는가?
데이터의 기본이 되는 가격 체계를 정확히 이해하고 정제하는 것이야말로 신뢰할 수 있는 퀀트 전략의 가장 첫 번째 출발점입니다.