
기본적 분석 3장: PBR과 부채로 가치 함정을 피하는 법
PBR은 주가를 주당순자산으로 나눈 값입니다.
PBR이 1보다 낮다는 것은 장부상 순자산보다 낮은 가격에 거래된다는 뜻입니다. 그러나 장부가치가 곧 청산가치는 아닙니다. 자산의 실제 회수 가능성, 수익성, 부채 만기, 산업의 무형자산 비중을 함께 봐야 합니다.
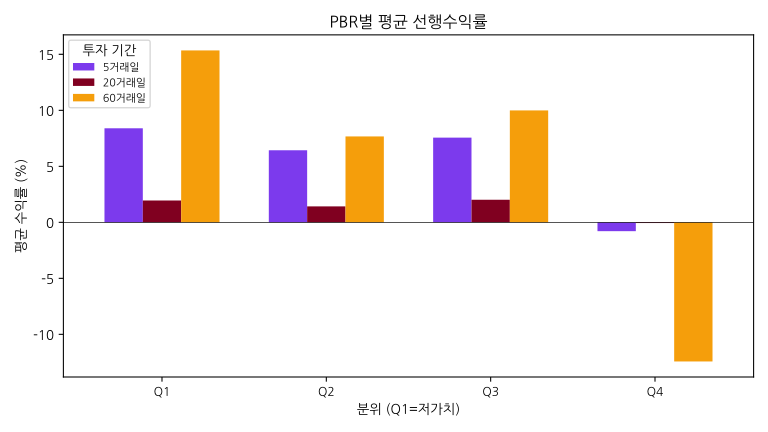
PBR 분위수 결과
섹션 제목: “PBR 분위수 결과”| PBR 분위 | 20일 평균 | 20일 중앙값 | 60일 평균 | 60일 중앙값 |
|---|---|---|---|---|
| Q1 낮은 PBR | +8.39% | +3.15% | +15.35% | +1.20% |
| Q2 | +6.43% | +2.22% | +7.67% | -4.95% |
| Q3 | +7.56% | +3.20% | +9.99% | -8.03% |
| Q4 높은 PBR | -0.79% | -4.92% | -12.42% | -22.20% |
저PBR 그룹의 평균 수익률이 높았지만, 60일 중앙값은 +1.20%에 그칩니다. 평균을 끌어올린 일부 큰 수익 사례가 있었을 가능성이 있으므로, 결과를 “저PBR이면 대부분 수익”으로 읽으면 안 됩니다.
부채비율은 맥락이 중요하다
섹션 제목: “부채비율은 맥락이 중요하다”업종마다 정상 수준이 크게 다릅니다. 은행·보험·유틸리티의 부채비율을 제조업과 같은 기준으로 비교하면 안 됩니다. 부채가 많아도 안정적인 현금흐름과 규제자본을 가진 기업이 있고, 부채비율이 낮아도 현금이 부족한 기업이 있습니다.
이번 결과에서도 부채비율 단독 분위수는 수익률을 안정적으로 나누지 못했습니다. 이는 부채비율이 쓸모없다는 뜻이 아니라, 단독 랭킹보다 이자보상능력·현금흐름·산업 기준과 함께 사용해야 한다는 뜻입니다.
교차 필터의 원칙
섹션 제목: “교차 필터의 원칙”- 같은 산업 안에서 PBR을 비교합니다.
- 최근 영업현금흐름이 양수인지 확인합니다.
- 순차입금과 이자비용이 증가하고 있는지 봅니다.
- ROE가 낮은 이유가 일시적인지 구조적인지 구분합니다.
- 저PBR이 장부가치 훼손을 반영한 것인지 검토합니다.
저PBR은 가치 신호가 될 수 있지만, 낮은 가격에는 이유가 있을 수 있습니다. 다음 장에서는 가격이 아니라 자본을 얼마나 효율적으로 사용했는지를 보여주는 ROE와 ROA를 비교합니다.
결과 원본은 PBR 분위수 수익률 CSV에서 확인할 수 있습니다.
이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다.