
기본적 분석 9장: 같은 지표도 섹터와 국면에 따라 달라진다
앞선 장의 결과를 전 종목에 그대로 적용하면 “저PER이 좋다”, “고배당이 좋다” 같은 문장이 만들어집니다. 하지만 재무지표는 업종의 사업 구조와 시장의 위험 선호에 따라 의미가 달라집니다.
비교 단위를 바꾸면 질문이 달라진다
섹션 제목: “비교 단위를 바꾸면 질문이 달라진다”예를 들어 은행의 높은 부채비율은 제조업의 높은 부채비율과 같은 위험이 아닙니다. 성장 산업의 높은 PBR은 무형자산과 미래 성장 기대를 반영할 수 있지만, 성숙 산업에서는 자산 대비 과도한 가격일 수 있습니다.
따라서 다음 세 가지 기준을 분리해야 합니다.
- 산업 중립 순위: 같은 산업 내에서 PER·PBR을 비교합니다.
- 시장 국면: 코스피의 장기 추세, 변동성, 금리 환경 등으로 구분합니다.
- 기업 규모: 대형주와 소형주의 유동성·정보 비대칭을 따로 봅니다.
단순한 하루 등락으로 레짐을 나누면 안 되는 이유
섹션 제목: “단순한 하루 등락으로 레짐을 나누면 안 되는 이유”기존 분석처럼 전일 시장 수익률이 양수인지 음수인지만으로 상승·하락 국면을 정의하면 하루의 잡음이 국면 변수로 들어갑니다. 더 나은 기준은 20일·60일 이동수익률, 추세, 변동성처럼 여러 날의 정보를 사용하는 것입니다.
market["ret_20d"] = market["close"].pct_change(20)market["vol_20d"] = market["daily_return"].rolling(20).std()market["regime"] = np.select( [market["ret_20d"] > 0.05, market["ret_20d"] < -0.05], ["risk_on", "risk_off"], default="neutral",)임계값은 결과를 보고 고르는 것이 아니라 분석 전에 고정해야 합니다. 국면별 표본 수가 너무 작으면 결과를 해석하지 않고 “자료 부족”으로 표시하는 편이 낫습니다.
섹터 분석에서 확인할 것
섹션 제목: “섹터 분석에서 확인할 것”- 저PER이 업종 평균 대비 낮은가?
- 낮은 밸류에이션이 이익 하락과 함께 나타나는가?
- 같은 섹터에서 현금흐름·마진이 개선되는 기업인가?
- 국면이 바뀌어도 신호 방향이 유지되는가?
- 섹터 하나의 성과가 전체 포트폴리오를 좌우하지 않는가?
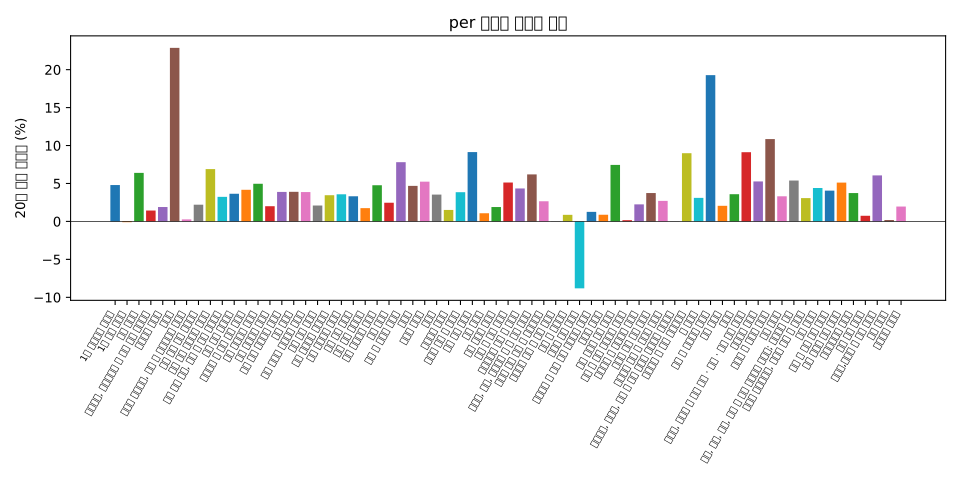
섹터와 국면을 나누면 표본은 작아지고 분석은 복잡해집니다. 대신 “모든 종목에서 통하는 하나의 숫자”라는 위험한 결론을 피할 수 있습니다. 다음 장에서는 이 원칙을 실제 종목 스크리닝 규칙으로 바꿉니다.
이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다.