
기본적 분석 4장: ROE가 높으면 좋은 주식인가?
ROE는 주주가 맡긴 자본으로 얼마나 많은 순이익을 냈는지를 보여줍니다.
ROA는 부채와 자본을 합한 자산 전체의 수익성을 봅니다.
따라서 부채를 많이 사용한 기업은 ROE가 높아도 ROA가 낮을 수 있습니다. ROE 하나만 보면 레버리지 효과를 기업의 경쟁력으로 착각할 수 있습니다.
표본 결과는 단순한 고ROE 우위가 아니었다
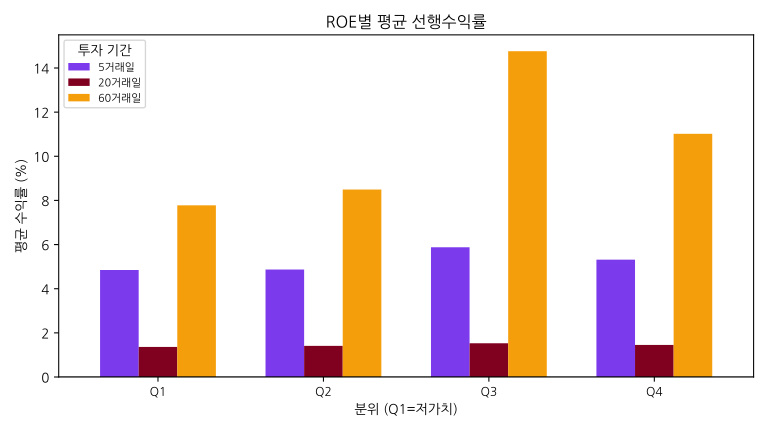
섹션 제목: “표본 결과는 단순한 고ROE 우위가 아니었다”| ROE 분위 | 20일 평균 | 20일 중앙값 | 60일 평균 | 60일 중앙값 |
|---|---|---|---|---|
| Q1 낮은 ROE | +4.85% | -2.31% | +7.78% | -13.17% |
| Q2 | +4.87% | +1.15% | +8.49% | -3.53% |
| Q3 | +5.88% | +1.72% | +14.76% | +1.36% |
| Q4 높은 ROE | +5.32% | +0.96% | +11.02% | -1.47% |
고ROE가 저ROE보다 나았지만 Q3가 Q4보다 좋았습니다. 높은 ROE가 언제나 가장 좋은 수익률을 만들지는 않았다는 뜻입니다. 이미 높은 기대가 가격에 반영되었거나, 높은 ROE가 일회성 이익·과도한 자사주 소각·높은 레버리지에서 나온 경우일 수 있습니다.
ROE를 분해해서 보기
섹션 제목: “ROE를 분해해서 보기”듀퐁 분석은 ROE를 다음처럼 나눕니다.
같은 20% ROE라도 높은 마진으로 만든 기업과 부채를 크게 늘려 만든 기업은 위험이 다릅니다. 분석할 때는 ROE 옆에 순이익률, 자산회전율, 부채비율을 놓아야 합니다.
퀄리티를 측정하는 질문
섹션 제목: “퀄리티를 측정하는 질문”- ROE가 3년 이상 유지되었는가?
- ROA도 같은 방향으로 움직이는가?
- 영업현금흐름이 순이익보다 지나치게 낮지 않은가?
- 이익률이 업종 평균보다 높은가?
- 높은 수익성이 이미 비싼 밸류에이션으로 반영되었는가?
ROE와 ROA는 “좋은 기업”을 찾는 데 유용하지만 “좋은 주식”을 보장하지 않습니다. 기업의 질과 가격을 분리해서 확인해야 합니다. 다음 장에서는 이익의 수준이 아니라 이익이 늘어나는 속도와 질을 살펴봅니다.
결과 원본은 ROE 분위수 수익률 CSV에서 확인할 수 있습니다.
이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다.