콘텐츠로 이동
2 posts with the tag “시장 국면”

기본적 분석 9장: 같은 지표도 섹터와 국면에 따라 달라진다
섹터와 시장 국면별 재무 신호를 비교하는 장면

앞선 장의 결과를 전 종목에 그대로 적용하면 “저PER이 좋다”, “고배당이 좋다” 같은 문장이 만들어집니다. 하지만 재무지표는 업종의 사업 구조와 시장의 위험 선호에 따라 의미가 달라집니다.

비교 단위를 바꾸면 질문이 달라진다

섹션 제목: “비교 단위를 바꾸면 질문이 달라진다”

예를 들어 은행의 높은 부채비율은 제조업의 높은 부채비율과 같은 위험이 아닙니다. 성장 산업의 높은 PBR은 무형자산과 미래 성장 기대를 반영할 수 있지만, 성숙 산업에서는 자산 대비 과도한 가격일 수 있습니다.

따라서 다음 세 가지 기준을 분리해야 합니다.

  1. 산업 중립 순위: 같은 산업 내에서 PER·PBR을 비교합니다.
  2. 시장 국면: 코스피의 장기 추세, 변동성, 금리 환경 등으로 구분합니다.
  3. 기업 규모: 대형주와 소형주의 유동성·정보 비대칭을 따로 봅니다.

단순한 하루 등락으로 레짐을 나누면 안 되는 이유

섹션 제목: “단순한 하루 등락으로 레짐을 나누면 안 되는 이유”

기존 분석처럼 전일 시장 수익률이 양수인지 음수인지만으로 상승·하락 국면을 정의하면 하루의 잡음이 국면 변수로 들어갑니다. 더 나은 기준은 20일·60일 이동수익률, 추세, 변동성처럼 여러 날의 정보를 사용하는 것입니다.

market["ret_20d"] = market["close"].pct_change(20)
market["vol_20d"] = market["daily_return"].rolling(20).std()
market["regime"] = np.select(
[market["ret_20d"] > 0.05, market["ret_20d"] < -0.05],
["risk_on", "risk_off"],
default="neutral",
)

임계값은 결과를 보고 고르는 것이 아니라 분석 전에 고정해야 합니다. 국면별 표본 수가 너무 작으면 결과를 해석하지 않고 “자료 부족”으로 표시하는 편이 낫습니다.

  • 저PER이 업종 평균 대비 낮은가?
  • 낮은 밸류에이션이 이익 하락과 함께 나타나는가?
  • 같은 섹터에서 현금흐름·마진이 개선되는 기업인가?
  • 국면이 바뀌어도 신호 방향이 유지되는가?
  • 섹터 하나의 성과가 전체 포트폴리오를 좌우하지 않는가?

섹터별 PER 신호

섹터와 국면을 나누면 표본은 작아지고 분석은 복잡해집니다. 대신 “모든 종목에서 통하는 하나의 숫자”라는 위험한 결론을 피할 수 있습니다. 다음 장에서는 이 원칙을 실제 종목 스크리닝 규칙으로 바꿉니다.


이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다.
기술적 분석 10장: 산업별 기술 신호의 차이

산업별 기술적 신호 분석

9장에서는 여러 조건을 합친 복합 신호의 평균수익률이 +7.03%였지만, 단일 거래량 돌파의 +9.75%를 앞서지 못했습니다. 이제 질문을 한 단계 바꿉니다. 복합 신호의 평균을 전체 종목에 적용하기보다, 어떤 산업과 시장 국면에서 결과가 달라지는가를 확인합니다. 기술적 신호는 모든 산업에서 같은 의미를 갖지 않으며, 반도체처럼 추세가 빠르게 이어지는 산업과 바이오처럼 급등락이 큰 산업에 같은 조건을 적용하면 결과가 달라질 수 있습니다.

selected = df[
(df["composite_entry"] == 1) &
(df["date"] >= "20260101")
].copy()
industry_result = (
selected.groupby("industry")
.agg(
events=("code", "size"),
positive_rate=("forward_return_20d", lambda x: (x > 0).mean()),
mean_return=("forward_return_20d", "mean"),
median_return=("forward_return_20d", "median"),
)
.query("events >= 5")
.sort_values("mean_return", ascending=False)
)

검증 구간에서 복합 신호가 5회 이상 발생한 산업 중 일부는 다음과 같습니다.

산업신호 수양수 비율평균 수익률중앙값
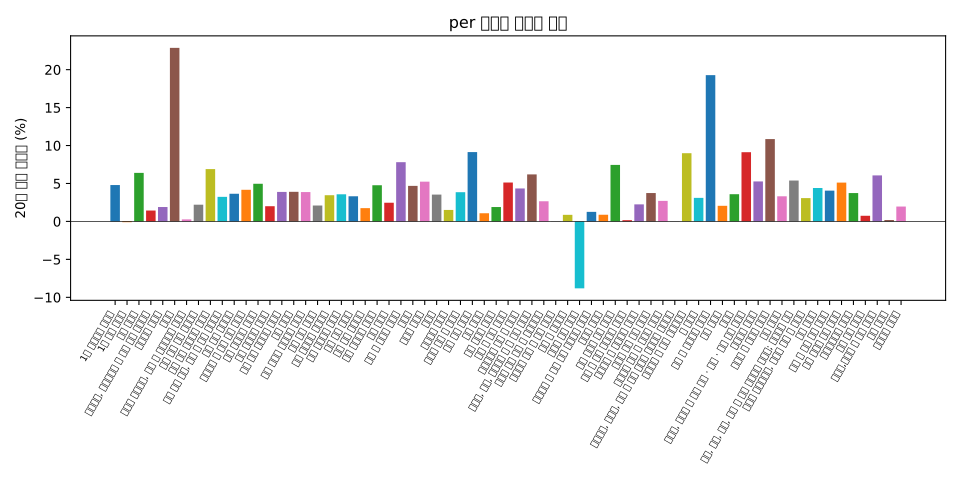
전자부품 제조업12962.8%+14.55%+10.53%
반도체 제조업4759.6%+14.07%+11.65%
기타 금융업16261.7%+9.53%+3.53%
기타 화학제품 제조업7048.6%+1.02%-1.67%
의약품 제조업4346.5%+6.46%-3.08%
소프트웨어 개발 및 공급업4240.5%+4.42%-3.94%

전자부품과 반도체는 양수 비율이 59.6~62.8%, 중앙값이 +10%를 넘었습니다. 반면 소프트웨어와 의약품은 평균은 플러스였지만 중앙값이 각각 -3.94%, -3.08%였습니다. 같은 복합 신호라도 산업에 따라 전형적인 결과가 달라지고, 평균만 보면 이 차이를 놓치게 됩니다.

시장 국면도 함께 봐야 합니다. 이번 분석에서는 코스피의 20일 수익률을 양수·음수로 나누고, 각 신호의 이후 수익률을 다시 계산합니다. 개별 종목 신호만으로는 시장 전체의 위험 선호 변화를 설명할 수 없기 때문입니다.

코스피 20일 모멘텀신호 수20일 양수 비율평균 수익률중앙값
양수3,39051.1%+5.57%+1.28%
음수1,41547.5%+3.78%0.00%

이번 결과에서 “이 지표의 평균 수익률은 얼마인가?”보다 더 좋은 질문은 “어떤 산업과 시장 상태에서 이 지표가 작동했는가?”입니다. 전자부품·반도체처럼 평균과 중앙값이 함께 높은 산업은 우선 검토 대상이 될 수 있지만, 소프트웨어·의약품처럼 평균과 중앙값이 엇갈리는 산업은 개별 종목과 손실 관리가 더 중요합니다.

코스피 20일 모멘텀이 양수인 국면에서는 양수 비율 51.1%, 평균 +5.57%였고, 음수 국면에서는 각각 47.5%, +3.78%로 낮아졌습니다. 시장 국면이 우호적일 때 신호의 결과도 개선됐지만, 양수 국면에서도 양수 비율은 절반을 조금 넘는 수준입니다. 시장 필터는 확률을 보완할 뿐, 결과를 보장하지 않습니다.

표본 수가 적은 산업의 높은 수익률은 과대해석하지 않아야 하며, 여러 산업을 동시에 비교할 때 우연히 좋은 그룹을 고르는 문제도 주의해야 합니다. 다음 장에서는 이 조건을 기준일 종목 목록으로 바꿀 때 실제 후보가 어떻게 만들어지는지 확인합니다.

산업별 원자료는 industry_summary.csv, 시장 국면 결과는 regime_summary.csv에서 확인할 수 있습니다.