8장에서 거래량 돌파의 성과를 보기 전에, 거래량을 단순히 급증한 하루의 크기로만 볼 필요가 있는지 확인합니다. 가격이 오르는데 거래량이 줄어드는 경우와 가격 상승에 거래량이 함께 증가하는 경우는 같은 상승으로 보기 어렵습니다. OBV는 상승한 날의 거래량을 더하고 하락한 날의 거래량을 빼서 가격과 거래량의 방향을 하나의 시계열로 만듭니다.
OBV 확인은 거래량 돌파보다 평균수익률과 중앙값은 낮았지만, 양수 비율은 53.8%로 거래량 돌파의 53.4%보다 소폭 높았습니다. RSI 회복과 비교하면 평균과 중앙값이 모두 높았습니다. 즉 OBV가 거래량 돌파를 대체하는 더 강한 신호라기보다, 가격 추세가 거래량의 누적 방향과도 맞는지 확인하는 역할에 가깝습니다. 그래도 양수 비율이 53.8%에 그쳤으므로 거래량이 증가했다는 사실만으로 향후 상승을 확정할 수는 없습니다.
이번 결과에서 OBV의 역할은 단독 매수 신호보다 가격 신호의 신뢰도 확인에 가깝습니다. 급격한 거래량 돌파는 큰 평균수익률을 만들었고, OBV 확인은 비슷한 양수 비율을 조금 더 안정적으로 보완했습니다. 둘을 함께 사용하면 정보가 추가되는지, 같은 거래량 정보를 중복해서 쓰는지는 복합 신호에서 다시 확인해야 합니다.
가격이 MA20 위인데 OBV가 하락하면 상승의 내부가 약할 수 있습니다.
가격이 횡보하는 동안 OBV가 상승하면 매집 가능성을 살펴볼 수 있습니다.
급등일 거래량만으로 OBV가 높아졌는지, 여러 날 누적되어 높아졌는지 구분해야 합니다.
다음 장에서는 평균수익률이 가장 높았던 거래량 돌파를 20일 고점 돌파라는 명확한 조건으로 분해해, 높은 평균이 얼마나 넓은 사례에서 나왔는지 확인합니다.
외국인 순매수 상위 종목은 많은 투자자가 참고하는 대표적인 수급 지표입니다. 하지만 외국인이 많이 샀다는 사실만으로 다음 상승을 기대해도 될까요? 순매수는 강력한 정보일 수 있지만, 매수 기간·거래대금·다른 투자자 수급·이미 진행된 주가 상승을 함께 보지 않으면 신호를 잘못 해석하기 쉽습니다.
이 글에서는 퀀티랩이 수집한 일별 투자자 매매와 주가 데이터를 이용해 2026년 8월 7일부터 9월 4일까지 최근 20거래일을 분석했습니다. 분석 대상은 해당 기간 데이터가 15거래일 이상 존재하는 종목 중 외국인 순매수 금액이 가장 큰 5개 종목입니다.
투자자별 매매 금액은 순매수 기준으로 집계했습니다. 금액은 억 원 단위이며, 주가 수익률은 분석 구간의 첫 종가와 마지막 종가를 비교한 단순 수익률입니다. 최대낙폭은 같은 구간 안에서 종가 기준 누적수익률이 고점 대비 얼마나 하락했는지를 계산한 값입니다.
순위
종목
외국인 순매수
매수 우위 일수
주가 수익률
최대낙폭
1
우리금융지주(316140)
4,004억
9일
-4.6%
-9.3%
2
한미반도체(042700)
1,840억
15일
+19.6%
-8.7%
3
실리콘투(257720)
1,791억
11일
+22.1%
-11.4%
4
한국금융지주(071050)
1,737억
19일
+0.4%
-10.2%
5
파마리서치(214450)
1,685억
17일
+2.1%
-17.4%
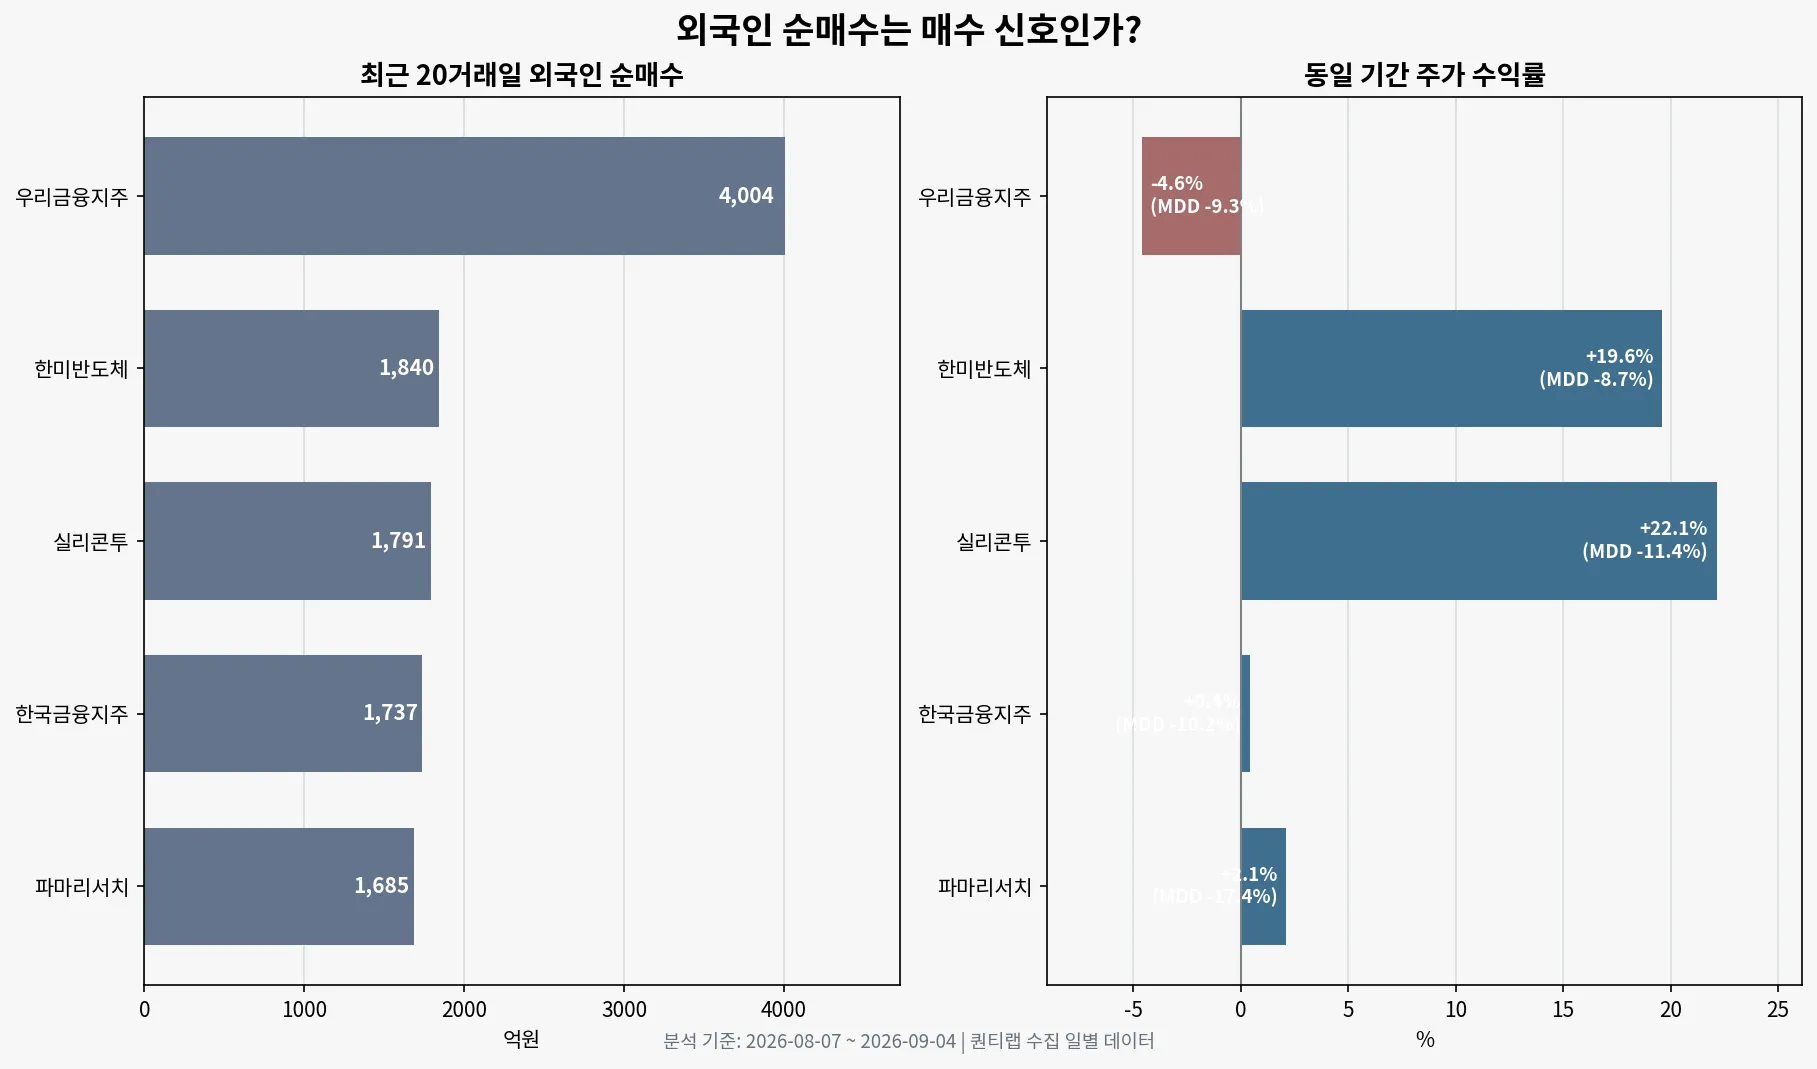
결과는 단순합니다. 외국인 순매수 상위 종목이라고 해서 모두 같은 방향으로 움직이지 않았습니다. 우리금융지주는 외국인 순매수 금액이 가장 컸지만 주가는 오히려 4.6% 하락했습니다. 반면 한미반도체와 실리콘투는 외국인 매수와 주가 상승이 함께 나타났습니다. 한국금융지주와 파마리서치는 외국인 매수 우위 일수가 많았지만 주가 상승폭은 제한적이었습니다.
이번 구간에서 한미반도체는 외국인 순매수 1,840억 원과 함께 주가가 19.6% 상승했습니다. 하지만 기관은 약 2,303억 원 순매도했고 개인은 약 455억 원 순매수했습니다. 외국인 매수가 주가를 지지했지만, 기관의 반대 매매도 동시에 나타난 것입니다.
실리콘투는 외국인 순매수 1,791억 원, 주가 상승률 22.1%를 기록했지만 기관과 개인은 각각 약 645억 원, 1,119억 원을 순매도했습니다. 이런 패턴은 외국인 수급이 가격을 끌어올린 사례로 볼 수 있지만, 외국인 매수세가 약해지면 매수 주체가 빠르게 사라질 위험도 있습니다.
반대로 한국금융지주는 외국인 순매수 우위 일수가 19일로 가장 안정적이었지만, 기관은 약 63억 원, 개인은 약 1,653억 원 순매도했습니다. 그럼에도 주가 수익률은 0.4%에 그쳤습니다. 지속적인 외국인 매수가 있었지만 다른 매도 물량을 상쇄하는 데 대부분 사용되었을 가능성이 있습니다.
절대 금액만 비교하면 대형주가 항상 상위에 오릅니다. 그래서 평균 거래대금 대비 외국인 누적 순매수 규모도 확인했습니다.
종목
평균 일 거래대금
외국인 순매수 / 20일 거래대금
우리금융지주
약 899억 원
22.3%
한미반도체
약 1,182억 원
7.8%
실리콘투
약 971억 원
9.2%
한국금융지주
약 398억 원
21.8%
파마리서치
약 697억 원
12.1%
우리금융지주와 한국금융지주는 평균 거래대금 대비 외국인 순매수 비중이 상대적으로 컸습니다. 그러나 우리금융지주의 주가가 하락했다는 점에서, 비율이 높다는 것만으로 상승을 보장할 수 없다는 사실도 확인됩니다. 매수 가격대와 매도 압력, 거래가 발생한 시점이 함께 중요합니다.
최근 20거래일 데이터에서 외국인 순매수와 주가 상승이 동시에 나타난 종목은 한미반도체와 실리콘투였습니다. 그러나 두 종목 모두 구간 중 최대낙폭이 각각 8.7%, 11.4% 발생했습니다. 수급이 좋았던 종목도 중간 변동성을 피할 수 없었다는 뜻입니다.
우리금융지주는 가장 큰 외국인 순매수 금액에도 주가가 하락했고, 한국금융지주는 외국인 매수 우위 일수가 가장 많았지만 거의 제자리였습니다. 따라서 외국인 수급은 매수 버튼을 누르게 하는 단독 신호라기보다, 주가·거래대금·다른 투자자 수급과 함께 사용하는 확인 신호에 가깝습니다.