
기본적 분석 11장: 백테스트 결과보다 먼저 검증할 것
백테스트 표에서 누적수익률이 가장 큰 전략을 찾는 일은 쉽습니다. 어려운 일은 그 수익률이 미래 정보를 사용하지 않았고, 실제로 거래 가능한 방식으로 계산되었는지 확인하는 것입니다.
이번 결과는 탐색용 기준선이다
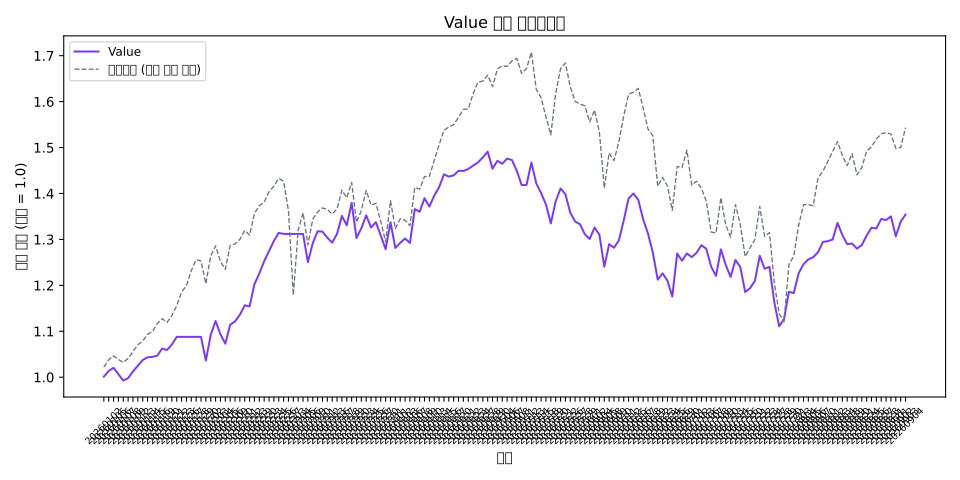
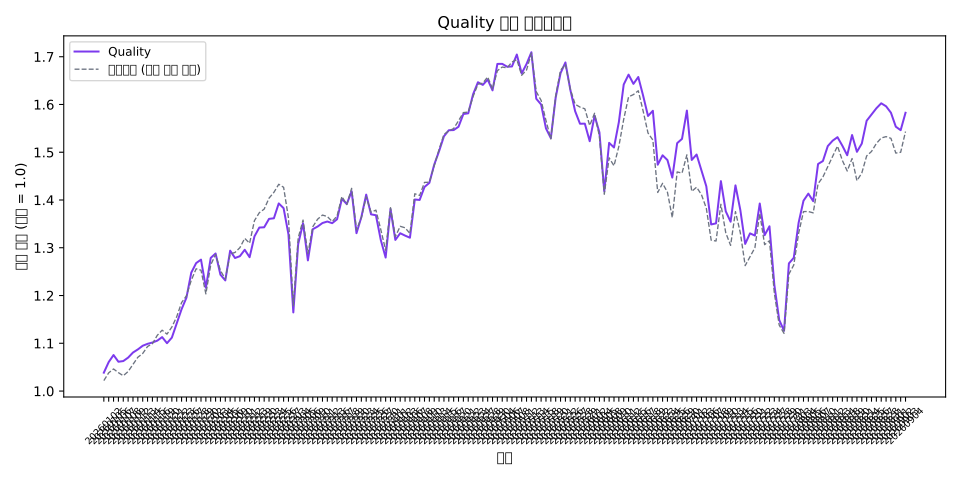
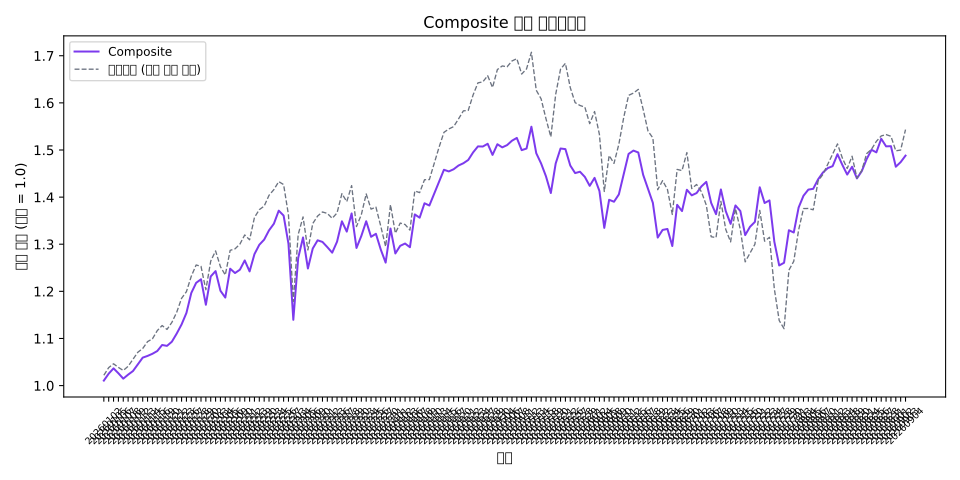
섹션 제목: “이번 결과는 탐색용 기준선이다”현재 공개된 기준선은 거래대금 상위 300종목, 2026-01-01~2026-09-04 166거래일, 월별 리밸런싱, 동일가중 상위 25%입니다.
| 전략 | 누적수익률 | Sharpe | 최대낙폭 |
|---|---|---|---|
| Value | +35.39% | 1.44 | -25.52% |
| Quality | +58.26% | 1.56 | -34.12% |
| Composite | +48.80% | 1.63 | -19.00% |
이 수치는 벤치마크와 함께 봐야 하며, 166거래일에 연환산수익률을 크게 표시하면 오해가 커집니다. 짧은 기간의 누적수익률을 1년 성과처럼 받아들이지 않는 것이 중요합니다.
반드시 다시 확인할 부분
섹션 제목: “반드시 다시 확인할 부분”1. 재무지표의 발표 시점
섹션 제목: “1. 재무지표의 발표 시점”2025년 연간 재무지표를 2026년 초부터 사용했다면, 실제 공시일 이전 정보를 사용한 것입니다. 이 시리즈의 현재 데이터에는 기준일과 발표일이 분리되어 있지 않으므로, 위 결과를 실거래 성과로 해석할 수 없습니다.
2. 유니버스 고정 여부
섹션 제목: “2. 유니버스 고정 여부”현재 표본은 분석 시점의 거래대금 상위 300종목입니다. 과거에도 같은 종목만 사용했다면 현재 살아 있는 종목만 남는 생존자 편향이 생길 수 있습니다. 과거 각 리밸런싱 시점의 유니버스를 복원해야 합니다.
3. 체결과 비용
섹션 제목: “3. 체결과 비용”신호를 월초 종가로 만들고 같은 종가에 체결하면 안 됩니다. 다음 거래일 시가 또는 현실적인 지정가로 체결하고, 수수료·세금·슬리피지·거래량 제한·상하한가를 반영해야 합니다.
4. 비교 기준
섹션 제목: “4. 비교 기준”동일한 유니버스·리밸런싱·체결 규칙으로 벤치마크와 전략을 계산해야 합니다. 전략만 거래비용을 부담하고 벤치마크는 비용을 부담하지 않으면 비교가 공정하지 않습니다.
더 신뢰할 수 있는 다음 실험
섹션 제목: “더 신뢰할 수 있는 다음 실험”- 재무지표에 발표일을 추가합니다.
- 월별 시점에서 그날 이용 가능한 값만 사용합니다.
- 2024~2025년을 학습 구간, 2026년을 완전히 잠근 테스트 구간으로 둡니다.
- 산업 중립 버전과 비중 제한 버전을 함께 실행합니다.
- 다른 기간과 비용 가정에서 결과가 유지되는지 확인합니다.
따라서 현재 결과의 정직한 결론은 “이 기간에 Composite의 변동성이 상대적으로 낮았다” 정도입니다. “Quality가 미래에도 가장 좋은 전략”이라는 결론은 아직 뒷받침되지 않습니다.
원자료는 전략 결과 CSV에서 확인할 수 있습니다.
이 글은 교육 및 연구 목적의 자료이며 특정 종목의 매수·매도를 권유하지 않습니다. 과거의 백테스트 결과는 미래 수익을 보장하지 않습니다.