
기본적 분석 2장: PER이 낮을수록 수익이 좋은가?
1장에서 PER이 낮은 Q1 그룹이 20거래일 평균 +9.01%를 기록했고, 높은 Q4 그룹은 +0.49%에 머물며 분위수별로 뚜렷한 수익률 차이가 있음을 확인했습니다. 이번 장에서는 PER 하나만 추적해서 상세히 검증합니다. 가치 투자의 핵심 전제 — “PER이 낮은 저평가 종목이 높은 미래 수익률을 낸다” — 가 실제 데이터에서 얼마나 성립하는지 보겠습니다.
PER을 계산하는 방법
섹션 제목: “PER을 계산하는 방법”주가수익배수(PER, Price-Earnings Ratio)는 다음과 같이 정의됩니다.
KRX가 provides daily PER, computed as close / EPS where EPS is the latest annual (or TTM) figure. 이 데이터는 krx_per_pbr 테이블에서 일별로 조회할 수 있습니다.
import pandas as pd
krx = pd.read_csv("fundamental_daily.csv", dtype={"code": str})print(krx[["code", "date", "per", "close"]].tail())
PER이 None이거나 0인 경우는 손실 기업이므로 분석에서 제외합니다. 또한 PER이 100배를 넘는 경우(특히 소규모 성장주)는 왜곡 요인이 될 수 있어, 1~100배 범위로 클래핑합니다.
PER 4분위수 → 선행수익률
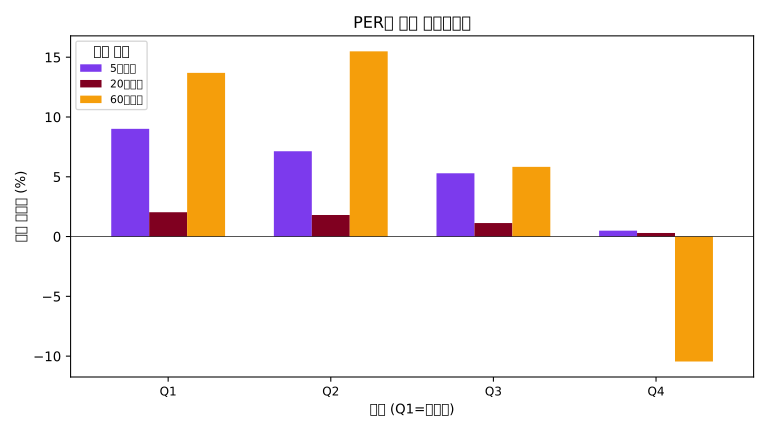
섹션 제목: “PER 4분위수 → 선행수익률”검증 구간(2026년 1월 1일 ~ 9월 4일)의 모든 종목-날짜 조합을 PER 4분위수로 나누어 5·20·60거래일 선행수익률을 비교합니다. Q1은 PER이 가장 낮은 25%, Q4는 가장 높은 25%를 의미합니다.
| 분위 | 발생 횟수 | 양수 비율(5d) | 평균수익률(5d) | 중앙값(5d) | 평균수익률(20d) | 중앙값(20d) | 평균수익률(60d) | 중앙값(60d) |
|---|---|---|---|---|---|---|---|---|
| Q1 (저PER) | 7,508 | 53.6% | +2.03% | +0.60% | +9.01% | +3.52% | +13.69% | +2.92% |
| Q2 | 7,507 | 52.5% | +1.80% | +0.51% | +7.13% | +4.04% | +15.49% | -0.62% |
| Q3 | 7,507 | 48.7% | +1.13% | -0.25% | +5.29% | 0.00% | +5.83% | -8.58% |
| Q4 (고PER) | 7,507 | 46.2% | +0.30% | -0.93% | +0.49% | -3.07% | -10.45% | -20.16% |
인사이트
섹션 제목: “인사이트”1. PER과 미래 수익률은 단조적 관계를 보인다
섹션 제목: “1. PER과 미래 수익률은 단조적 관계를 보인다”Q1→Q4로 갈수록 20일 평균수익률은 +9.01% → +7.13% → +5.29% → +0.49%로 단조로히 감소합니다. 60일 수익률도 +13.69% → +15.49% → +5.83% → -10.45%로, Q1과 Q4의 격차는 24.14%p에 달합니다. 이는 PER이라는 재무지표가 미래 수익률을 구분하는 능력이 있다는 강력한 증거입니다.
하지만 Q2의 60일 수익률(15.49%)이 Q1(13.69%)보다 높은 것에 주목하세요. 이는 PER이 낮다고 무조건 좋은 것이 아니라, 어느 정도의 PER이 최적의 가격 수준을 나타낼 수 있음을 시사합니다. 너무 저렴한 PER은 기업의 실적 악화 전조(value trap)일 가능성이 있습니다.
2. 양수 비율도 분위수에 따라 달라진다
섹션 제목: “2. 양수 비율도 분위수에 따라 달라진다”Q1의 5일 양수 비율은 53.6%로 가장 높고, Q4는 46.2%로 가장 낮습니다. 즉 PER이 낮은 종목은 단순히 평균수익률이 높은 것이 아니라, 개별 종목의 수익률 분포 자체가 더 긍정적인 쪽으로 이동했습니다. 하지만 여전히 약 46%의 종목은 음수 수익률을 보이므로, PER만으로는 필터링하기에 불충분합니다.
3. 평균수익률만 보면 위험을 under-estimate한다
섹션 제목: “3. 평균수익률만 보면 위험을 under-estimate한다”Q1의 평균 60일 수익률은 13.69%지만, 중앙값은 2.92%입니다. 평균 > 중앙값인 경우 일부 대박 사례가 평균을 끌어올렸음을 의미합니다. 즉 대부분의 Q1 종목은 2.92% 수준의 수익을 보였고, 소수의 종목이 큰 수익을 기여했습니다. “PER이 낮은 종목이 13.69%의 수익을 낸다”는 말보다 “PER이 낮은 종목의 중간 수익률이 2.92%다”가 더 현실적인 기대치입니다.
PER이 단조성을 보이지 않는 경우
섹션 제목: “PER이 단조성을 보이지 않는 경우”PER이 낮아도 수익률이 안 좋은 경우는 대체로 다음과 같습니다.
- 부채비율이 높은 섹터 (예: 전기, 건설): PER이 낮아 보여도 재무 건전성 리스크
- 실적 악화 추세: PER은 과거 EPS를 바탕으로 계산되므로, 실적이 급감할 경우 미래 실적을 반영하지 못함
- 시장 전반의 가치주 압세: 밸류가 아닌 성장주 시장에서 PER이 낮아도 수익률이 안 따를 수 있음
다음 장에서는 PBR과 부채비율을 함께 살펴보면서, PER만으로는 포착하지 못한 재무 리스크를 어떻게 보완할 수 있는지 알아보겠습니다.
결과 원본은 PER 분위수 수익률 CSV, 일간 재무지표 CSV에서 확인할 수 있습니다.
이 글은 투자 판단을 위한 참고 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다. 과거의 검증 결과는 미래의 수익을 보장하지 않습니다.